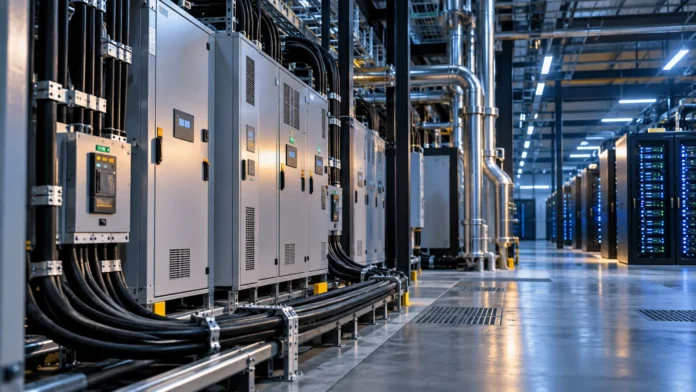
Schneider Electric redovisar en rekordomsättning på 11,46 miljarder euro för tredje kvartalet 2026, med en organisk tillväxt på 16,9 procent. Den snabba utbyggnaden av AI-datacenter fortsätter att driva efterfrågan på eldistribution och kylsystem. Bolaget höjer nu sin helårsprognos, men bakom rekordet finns stora skillnader mellan affärsområden och regioner.
Schneider Electrics rapport för Q3 2026: Så gick försäljningen
Schneider Electric presenterade den 16 oktober sin försäljningsuppdatering för tredje kvartalet. Omsättningen landade på 11 460 miljoner euro, något över analytikernas genomsnittliga förväntningar på cirka 11,13 miljarder euro.
Den organiska tillväxten på 16,9 procent var också en tydlig förbättring jämfört med motsvarande kvartal förra året, då tillväxten var 9,0 procent.
En intressant detalj är att rekordförsäljningen nästan exakt motsvarar omsättningen under andra kvartalet. Skillnaden är bara en miljon euro.
| Kvartal | Omsättning och organisk tillväxt |
|---|---|
| Q1 2026 | 9 767 miljoner euro, +11,2 % |
| Q2 2026 | 11 459 miljoner euro, +16,5 % |
| Q3 2026 | 11 460 miljoner euro, +16,9 % |
Omsättningen i euro har alltså knappt förändrats sedan Q2, men tillväxttakten jämfört med samma period föregående år har fortsatt att öka.
Det är den senare utvecklingen som är viktigast för att förstå kvartalet. Den organiska tillväxten rensar bort effekter från bland annat valutaförändringar och förvärv och ger en tydligare bild av hur verksamheten utvecklas.
Samtidigt ska det understrykas att dagens besked är en försäljningsuppdatering, inte en fullständig resultatrapport. Schneider redovisar därför ingen ny kvartalsvinst eller faktisk rörelsemarginal för Q3.
AI-datacenter driver efterfrågan på el och kylning
Den viktigaste tillväxtmotorn är fortsatt investeringarna i datacenter, särskilt anläggningar som byggs för artificiell intelligens.
Schneider Electric beskriver en tresiffrig tillväxt i efterfrågan inom datacenter under tredje kvartalet. Den faktiska försäljningen till datacenter ökade däremot med starka tvåsiffriga procenttal.
Skillnaden är viktig. Efterfrågan och beställningar avser affärer som kan ge intäkter längre fram, medan försäljningen visar vad bolaget redan har levererat och kunnat intäktsföra.
Schneider uppger också att orderstocken nådde en ny rekordnivå vid kvartalets slut.
Det finns därmed en betydande efterfrågan på utrustning som ännu inte fullt ut har blivit redovisad försäljning. Hur snabbt beställningarna omvandlas till intäkter beror bland annat på projektens tidsplaner och leveranser.
Varför tjänar Schneider Electric på AI-utbyggnaden?
AI-datacenter kräver stora mängder el och producerar mycket värme. Det gör infrastrukturen runt servrarna allt viktigare.
Schneider Electric levererar flera av de system som behövs för att anläggningarna ska fungera.
| Teknik | Användning i datacenter |
|---|---|
| Eldistribution | Fördelar elektricitet till servrar och övrig utrustning |
| UPS-system | Säkerställer avbrottsfri ström vid störningar |
| Kylsystem | Leder bort värme från servrar och elektronik |
| Prefabricerade moduler | Gör installationer snabbare och enklare |
| Övervakning och service | Kontrollerar drift och energianvändning |
Bolaget lyfter särskilt fram prefabricerade lösningar, trefasiga UPS-system och kylning som viktiga tillväxtområden.
En stor datacenterinvestering kan alltså skapa efterfrågan på flera av Schneiders produkter samtidigt.
Efter installationen kan bolaget dessutom få återkommande intäkter från service, underhåll och digital övervakning.
Den starka efterfrågan är inte heller något som uppstod först under hösten. Redan under andra kvartalet rapporterade Schneider tresiffrig efterfrågetillväxt inom datacenter. Tredje kvartalet visar att utvecklingen fortsätter.
Energy Management växer betydligt snabbare än industriautomation
Datacenterinvesteringarna syns tydligt i skillnaden mellan Schneider Electrics två huvudsakliga affärsområden.
| Affärsområde | Q3 2026 |
|---|---|
| Energy Management | 9 615 miljoner euro, +18,8 % organiskt |
| Industrial Automation | 1 845 miljoner euro, +8,1 % organiskt |
Energy Management står för nästan 84 procent av koncernens omsättning och växer mer än dubbelt så snabbt som Industrial Automation.
Det är inom Energy Management som stora delar av utrustningen till datacenter finns. Affärsområdet gynnas också av investeringar i elnät och annan elektrisk infrastruktur.
Industrial Automation utvecklas mer försiktigt. Verksamheten växer fortfarande, men tillväxten har bromsat från 11,0 procent under andra kvartalet till 8,1 procent under det tredje.
Efterfrågan på automation inom tillverkningsindustrin återhämtar sig, men utvecklingen är inte lika stark som inom elförsörjning och datacenter.
Skillnaden visar hur viktig AI-relaterad infrastruktur har blivit för koncernens samlade tillväxt.
Mer försäljning genom högre volymer, inte bara priser
En central fråga är hur mycket av tillväxten som beror på att Schneider säljer mer utrustning och hur mycket som kommer från högre priser.
Bolagets produktverksamhet växte organiskt med 17 procent under kvartalet. Schneider anger att merparten av ökningen kom från högre volymer, även om prishöjningarna bidrog allt mer.
Systemverksamheten, där stora datacenterprojekt är viktiga, växte med 22 procent. Tillväxten var därmed fortsatt hög, men något lägre än de 28 procent som rapporterades under Q2.
Mjukvara och tjänster ökade samtidigt med 7 procent.
Högre priser har ännu inte löst alla kostnadsproblem
Under första halvåret 2026 gav prishöjningar ett positivt resultatbidrag på 280 miljoner euro.
Det räckte däremot inte för att fullt ut kompensera för ökade kostnader.
Råmaterial belastade resultatet med 330 miljoner euro och tullar med ytterligare 104 miljoner euro netto. Sammantaget blev effekten av priser, råmaterial och tullar negativ med 154 miljoner euro.
Det är en viktig bakgrund till dagens höjda lönsamhetsprognos.
Schneider räknar med att prissättningen ska kunna kompensera för kostnadstrycket under helåret. Men eftersom dagens uppdatering inte innehåller någon ny resultatredovisning går det ännu inte att slå fast att bolaget har lyckats med detta under tredje kvartalet.
Den starka försäljningen är bekräftad. Den förbättrade lönsamheten för resten av året är fortfarande en prognos.
Kina växer snabbast och Norden gynnas av datacenter
Tillväxten är positiv i samtliga regioner, men skillnaderna är stora.
| Region | Q3-omsättning och organisk tillväxt |
|---|---|
| Nordamerika | 4 637 miljoner euro, +19,9 % |
| Europa | 2 646 miljoner euro, +8,6 % |
| Kina och Östasien | 2 153 miljoner euro, +26,1 % |
| Sydasien och övriga världen | 2 024 miljoner euro, +13,2 % |
Nordamerika är fortsatt Schneiders största marknad. Regionen gynnas särskilt av de omfattande investeringarna i datacenter.
Den snabbaste tillväxten finns däremot i Kina och Östasien, där försäljningen ökade med 26,1 procent organiskt. Det är en tydlig acceleration från andra kvartalets 19,7 procent.
Schneider pekar bland annat på AI-infrastruktur i Kina och stora datacenterprojekt i Malaysia, Thailand och Indonesien.
Europa växer långsammare, men även här spelar datacenter en viktig roll.
Norden lyfts fram i rapporten
Schneider Electric nämner Norden som en stark bidragsgivare till den europeiska tillväxten inom Energy Management.
Framför allt handlar det om pågående datacenterprojekt som driver efterfrågan på elutrustning.
Det ger utvecklingen en tydlig nordisk koppling. Investeringar i datacenter skapar inte bara affärer för byggföretag och serverleverantörer, utan även för företag som levererar elförsörjning, kylning och tekniska installationer.
Samtidigt presenterar Schneider inga separata siffror för Sverige. Det går därför inte att säga hur snabbt den svenska verksamheten växte utifrån koncernens rapport.
Den större frågan om AI-datacenter och elpriser i Sverige visar också varför den här typen av investeringar är relevanta utanför teknikbolagens egna resultatrapporter.
Schneider Electric höjer prognosen för 2026
Den starka försäljningsutvecklingen får Schneider Electric att höja sina mål för helåret.
| Prognos | Tidigare mål → Nytt mål |
|---|---|
| Organisk omsättningstillväxt | 10–13 % → 12–14 % |
| Organisk tillväxt i justerad EBITA | 14–19 % → 18–21 % |
| Justerad EBITA-marginal | 19,4–19,7 % → 19,7–19,9 % |
EBITA är ett rörelseresultatmått där bland annat avskrivningar på immateriella tillgångar från förvärv exkluderas. Den justerade marginalen visar hur stor del av omsättningen som återstår som justerad rörelsevinst enligt bolagets definition.
Att Schneider höjer både tillväxtmålet och marginalprognosen innebär att ledningen räknar med högre försäljning och bättre lönsamhet.
Under första halvåret ökade justerad EBITA organiskt med 22,1 procent till 4 093 miljoner euro. Den justerade marginalen uppgick till 19,3 procent.
Det är de senast redovisade faktiska vinstsiffrorna. Dagens prognoshöjning ska inte förväxlas med ett nytt redovisat resultat för tredje kvartalet.
De viktigaste osäkerheterna gäller fortsatt kostnadsutvecklingen, tullar, leveranskedjor och hur snabbt stora kundprojekt kan genomföras.
Orderingången blir nästa viktiga test
Schneider Electrics utveckling illustrerar hur AI-investeringarna sprider sig långt utanför tillverkarna av halvledare och servrar.
När nya datacenter byggs behövs även eldistribution, reservkraft, kylning och styrsystem. Det har blivit en omfattande affär för leverantörer av industriell infrastruktur.
Samtidigt finns en tydlig skillnad mellan stora beställningar och redan realiserade intäkter.
Ett svenskt exempel är Munters rapport för andra kvartalet 2026. Där ökade orderingången inom datacenterverksamheten med 246 procent, samtidigt som omsättningen inom samma verksamhet minskade med 11 procent.
Det betyder inte att Schneider står inför samma utveckling, men jämförelsen visar varför efterfrågan, försäljning och lönsamhet måste bedömas var för sig.
För Schneider Electric är signalerna inför avslutningen av 2026 starka. Den organiska tillväxten har accelererat, datacenterprojekten fortsätter att driva efterfrågan och ledningen har återigen höjt prognosen.
Det som återstår att visa är hur den stora orderstocken omvandlas till ytterligare försäljning och om bolaget samtidigt kan uppnå den marginalförbättring som nu utlovas.
Den fullständiga försäljningsuppdateringen för tredje kvartalet finns publicerad via Webdisclosure.