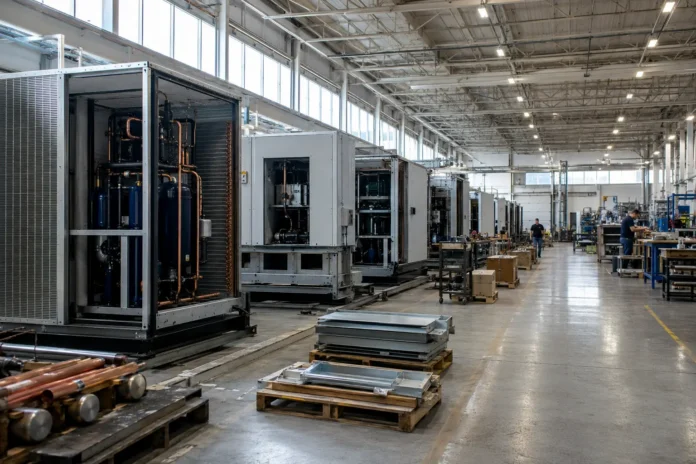
Munters orderingång slog analytikernas förväntningar med över två miljarder kronor under andra kvartalet 2026. Men den exceptionellt starka efterfrågan har ännu inte blivit ett motsvarande vinstlyft. Uppskalningen av produktionen i USA, komponentbrist, tullar och en svagare produktmix pressade marginalen.
Munters tog emot beställningar för 8 699 miljoner kronor under kvartalet. Analytikerna hade i genomsnitt räknat med omkring 6 596 miljoner kronor.
Orderingången mer än fördubblades jämfört med samma kvartal 2025 och orderstocken växte till 24,5 miljarder kronor. Samtidigt kom både omsättningen och det justerade rörelseresultatet något under förväntningarna.
Det är rapportens tydliga konflikt: Munters har gott om kunder och projekt, men lyckas ännu inte omvandla den stora orderboken till högre lönsamhet.
Munters viktigaste siffror för andra kvartalet
| Miljoner kronor | Q2 2026 | Q2 2025 |
|---|---|---|
| Orderingång | 8 699 | 3 666 |
| Nettoomsättning | 3 805 | 3 606 |
| Justerad EBITA | 417 | 491 |
| EBITA-marginal | 11,0 % | 13,6 % |
Nettoomsättningen ökade med 6 procent till 3 805 miljoner kronor. Det var något lägre än analytikernas förväntningar på cirka 3 869 miljoner kronor.
Justerad EBITA minskade samtidigt med 15 procent till 417 miljoner kronor, jämfört med väntade 429 miljoner kronor. Marginalen föll från 13,6 till 11,0 procent.
Bruttomarginalen försvagades också, från 32,7 till 29,4 procent.
Periodens resultat ökade däremot från 178 till 202 miljoner kronor. Resultatet per aktie steg från 0,97 till 1,11 kronor.
Den som följer fler av sommarens delårsrapporter hittar datumen i HurBras rapportkalender för Q2 2026.
Datacenter driver den extrema orderingången
Den stora tillväxtmotorn var Data Center Technologies, DCT, som säljer kylsystem till datacenter.
Orderingången inom verksamhetsområdet steg med 246 procent, från 1 402 till 4 853 miljoner kronor. Det är mer än tre och en halv gånger verksamhetens försäljning under kvartalet.
En stor del av ökningen kom från en tidigare kommunicerad order värd omkring två miljarder kronor från en amerikansk colocationoperatör. Ordern omfattar både luft- och vätskebaserade kylsystem.
Munters beskriver samtidigt den bredare efterfrågan på datacenterkylning som fortsatt stark i både Nordamerika och Europa. Efterfrågan gäller bland annat chillers, CRAH-enheter och CDU-system.
Orderboken visar därmed att Munters har en stark position när datacenterindustrin bygger ut kapaciteten för molntjänster och AI.
Men orderingång och intäkter uppstår inte samtidigt. Stora projekt kan ha långa leveranstider, och en betydande del av den nuvarande orderboken ska levereras först under 2026 och 2027.
Försäljningen föll trots orderboomen
Trots den kraftiga orderingången minskade DCT:s nettoomsättning med 11 procent till 1 356 miljoner kronor.
Det justerade EBITA-resultatet föll ännu mer, från 320 till 153 miljoner kronor. Marginalen sjönk från 21,0 till 11,3 procent.
Munters datacenterverksamhet tog alltså in nästan 4,9 miljarder kronor i nya beställningar, men resultatet mer än halverades.
Det förklarar varför rapporten inte bara kan beskrivas som en orderfest. Den avgörande frågan är hur snabbt Munters kan höja produktionstakten och leverera den stora orderboken utan att kostnaderna fortsätter växa lika snabbt.
Uppskalningen i USA kostar före den ger effekt
Munters har byggt ut sin produktionsanläggning i Virginia i USA från cirka 32 000 till 51 000 kvadratmeter.
Den större fabriken ska på sikt kunna fördubbla produktionskapaciteten. Personal, produktionsplattform och processer finns enligt bolaget på plats.
Problemet är att de inledande produktionsvolymerna fortfarande är för låga för att ge fulla skalfördelar. Munters har tagit kostnaderna för den större organisationen och anläggningen, men har ännu inte nått den produktionstakt som krävs för att fördela kostnaderna effektivt.
Komponentbrist och försenade leveranser har dessutom begränsat produktionen. Bristen har gjort det svårare att färdigställa kylsystem och leverera dem enligt plan.
Munters har försökt säkra fler leverantörer och bygga större lager av kritiska komponenter. Det binder kapital och ökar kostnaderna på kort sikt, även om det kan göra produktionen stabilare framöver.
Tullar och import tynger datacentermarginalen
Munters importerar fortfarande delar av sin amerikanska datacenterutrustning från Europa, bland annat chillers från Italien.
Det har gjort verksamheten känslig för tullar. Enligt bolaget belastade tullkostnaderna DCT-marginalen med omkring tre procentenheter under kvartalet.
Planen är att en större del av produktionen och leverantörskedjan ska lokaliseras i USA. Arbetet har dock gått långsammare än Munters ursprungligen räknade med.
Så länge bolaget fortfarande måste importera viktiga produkter och komponenter får Munters både högre kostnader och sämre kontroll över leveranstiderna.
En svagare produkt- och regionmix bidrog också till marginalfallet. Alla kylsystem och marknader har inte samma lönsamhet, och sammansättningen av kvartalets leveranser var mindre gynnsam än ett år tidigare.
AirTech visar vad högre volym kan ge
Utvecklingen inom AirTech var betydligt starkare.
Orderingången ökade med 98 procent till 3 358 miljoner kronor. Nettoomsättningen steg med 17 procent till 1 998 miljoner kronor.
Justerad EBITA ökade med 74 procent, från 126 till 219 miljoner kronor. Marginalen förbättrades från 7,4 till 10,9 procent.
Resultatlyftet kom från högre volymer, kostnadsbesparingar och att Munters inte längre behövde bära samma kostnader för parallella produktionsanläggningar.
Efterfrågan var särskilt stark i Amerika. Försäljningen av evaporativa kylmedier ökade när kunder försökte säkra leveranser efter en tillfällig kapacitetsstörning i branschen.
AirTech fick också tillbaka delar av en batterirelaterad order som tidigare hade annullerats. Orderingången innehåller därför vissa ovanligt positiva effekter, men Munters uppger samtidigt att den underliggande efterfrågan var god inom industri, kommersiella produkter och service.
AirTech blir ett exempel på vad som kan hända även inom datacenterverksamheten när volymerna ökar och produktionen blir effektivare.
Besparingarna ska ge full effekt mot slutet av året
Munters genomför ett kostnadsprogram som väntas ge årliga besparingar på 250–300 miljoner kronor.
Den fulla effekten väntas komma mot slutet av 2026.
Åtgärderna har redan stärkt lönsamheten inom AirTech, men räcker ännu inte för att fullt ut väga upp kostnaderna för datacenterexpansionen, tullarna och problemen i leverantörskedjan.
Munters fortsätter dessutom att investera i nya produkter, kapacitet och personal för att kunna hantera orderboken. Bolaget måste därför balansera två mål: bygga för fortsatt stark tillväxt och samtidigt få tillbaka marginalen.
Starkt kassaflöde byggde på kundförskott
Kassaflödet från den löpande verksamheten ökade från 190 till 573 miljoner kronor.
Förbättringen drevs till stor del av förskottsbetalningar från datacenterkunder. Kundförskotten bidrog med 960 miljoner kronor under kvartalet, jämfört med 89 miljoner kronor ett år tidigare.
Samtidigt band ökade lager omkring 903 miljoner kronor. Munters köper in och lagrar material för att kunna leverera de stora beställningarna.
Kunderna finansierar därmed delar av expansionen genom förskott, men Munters behöver samtidigt binda stora summor i komponenter innan projekten kan slutföras och redovisas som omsättning.
Nettoskulden uppgick till 6,7 miljarder kronor. Skuldsättningen steg till 3,2 gånger EBITDA, från 2,8 gånger året före.
Munters räknar med bättre marginal under hösten
Munters behåller sina utsikter för helåret 2026.
Bolaget räknar med en positiv försäljningsutveckling, stödd av den stora orderboken. Den justerade EBITA-marginalen väntas förbättras under andra halvåret.
Förbättringen ska framför allt komma från högre leveranser inom Data Center Technologies och fortsatt bättre lönsamhet inom AirTech.
I den officiella rapporten för andra kvartalet beskriver vd Klas Forsström den exceptionella orderingången som ett bevis på både marknadens styrka och Munters konkurrenskraft.
Ledningen betonar samtidigt att stora datacenterorder kan göra orderingången ojämn mellan kvartalen. Nivån under andra kvartalet ska därför inte automatiskt ses som en ny normal kvartalstakt.
Aktien svängde efter rapporten
Muntersaktien öppnade ned efter rapporten men återhämtade sig snabbt och handlades nära oförändrat under den första handeln.
Reaktionen visar att investerarna väger två tydliga sidor mot varandra.
På den positiva sidan finns den exceptionella orderingången, den växande datacentermarknaden och en orderbok på 24,5 miljarder kronor.
På den negativa sidan finns resultatfallet inom DCT, komponentproblemen, tullarna och osäkerheten kring hur snabbt den amerikanska produktionen kan nå full effektivitet.
Efterfrågan behöver Munters inte längre bevisa. Resten av 2026 handlar om genomförandet: att få fram komponenterna, höja produktionstakten i Virginia och omvandla orderboken till försäljning och högre marginal.