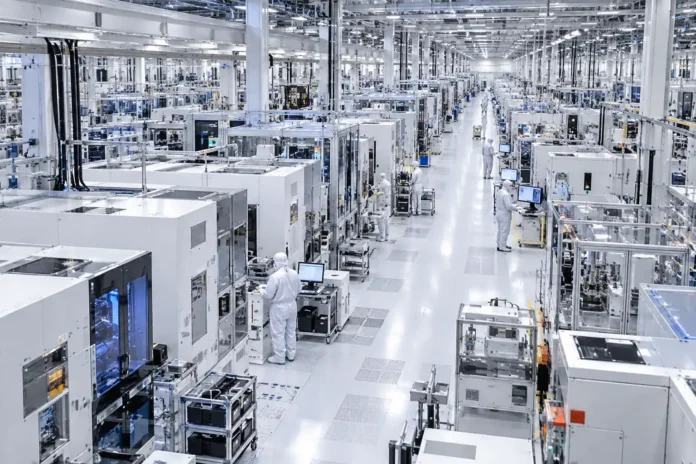
Micron slog marknadens förväntningar i sin färska rapport och gav samtidigt en prognos klart över analytikernas estimat. Ändå rörde sig aktien knappt efter beskedet. Förklaringen ligger både i den extrema AI-efterfrågan på minne och i hur mycket optimism som redan hade prisats in.
Micron omsatte 54,23 miljarder dollar under det senaste kvartalet, mot väntade 51,07 miljarder enligt LSEG. Den justerade vinsten per aktie blev 33,42 dollar, även det högre än marknadens prognos.
Ännu starkare var bolagets besked om nästa kvartal.
Micron räknar med en omsättning på omkring 61,5 miljarder dollar, med ett intervall på plus eller minus 1,5 miljarder. Analytiker hade i genomsnitt räknat med 57,02 miljarder dollar.
Det betyder att mittpunkten i Microns prognos ligger nästan 8 procent över förväntningarna.
| Nyckeltal | Microns besked | Marknadens förväntan |
|---|---|---|
| Senaste kvartalets omsättning | 54,23 mdr dollar | 51,07 mdr dollar |
| Nästa kvartals omsättning | 61,5 mdr dollar | 57,02 mdr dollar |
| Nästa kvartals justerade vinst/aktie | 38,15 dollar | 35,40 dollar |
| Prognos för justerad bruttomarginal | cirka 86,25 % | – |
Det är ovanligt starka siffror även för ett bolag som redan rider på AI-boomen.
Kunder betalar för att säkra minnen flera år framåt
En av de tydligaste signalerna om läget finns inte i själva omsättningen.
Micron uppger att kundernas finansiella åtaganden inom långfristiga leveransavtal har ökat från 22 miljarder dollar i juni till 32 miljarder dollar.
Det är en ökning på ungefär 45 procent på bara tre månader.
En stor del av pengarna består av depositioner från kunder som vill försäkra sig om framtida leveranser. Microns återstående kontrakterade åtaganden har samtidigt vuxit kraftigt och uppges nu ligga omkring 150 miljarder dollar.
Det säger mycket om hur hård kampen om avancerat minne har blivit.
Kunderna nöjer sig inte längre med vanliga beställningar. De binder kapital långt i förväg för att få plats i produktionskön.
HBM har blivit en av AI-industrins viktigaste flaskhalsar
Den största förklaringen är HBM, High Bandwidth Memory.
HBM består av staplade minneskretsar som kan flytta mycket stora datamängder snabbt och används tillsammans med avancerade AI-processorer. Utan tillräckligt med HBM går det inte att bygga ut AI-datacenter i den takt många av världens största teknikbolag planerar.
Det är samma utveckling som ligger bakom den enorma efterfrågan på avancerade AI-chip från bland andra Nvidia. Hurbra har tidigare skrivit om hur Nvidias rapport visade fortsatt stark AI-efterfrågan.
Micron säger nu att den stora majoriteten av företagets HBM-produktion för kalenderåret 2027 redan är avtalad.
Priserna i de nya avtalen ligger enligt bolaget betydligt högre än under 2026.
Samtidigt räknar analysfirman TrendForce med att det genomsnittliga HBM-priset i branschen kan stiga kraftigt under 2027. Prognosen pekar på en uppgång på 121 procent, men siffran ska inte tolkas som att exakt samma minnesprodukt blir 121 procent dyrare.
En stor del av uppgången förklaras också av en övergång till dyrare och mer avancerade HBM-generationer.
AI-minne tränger undan vanlig DRAM-produktion
Problemet är att mer HBM inte bara kräver mer efterfrågan från kunderna.
Det tar också fysisk produktionskapacitet.
HBM och vanliga DRAM-minnen konkurrerar om delar av samma waferkapacitet. När tillverkarna styr allt mer produktion mot HBM minskar därför utrymmet för andra typer av minnen.
Samsung har bedömt att HBM nästa år kan stå för nästan 30 procent av hela DRAM-industrins waferkapacitet, jämfört med omkring 20 procent i dag.
Det gör att AI-boomen kan pressa upp priser även på minnen som sitter i servrar, datorer och annan elektronik.
Det är därför den nuvarande situationen är större än en enskild Micron-rapport.
AI-industrin suger åt sig en allt större del av den globala minneskapaciteten.
Nya fabriker löser inte bristen snabbt
Micron investerar mycket stora summor för att bygga ut produktionen.
Bolaget har höjt sina planerade investeringar i USA till mer än 250 miljarder dollar fram till 2035. Ny waferproduktion väntas börja komma in omkring mitten av 2027.
Men det betyder inte att bristen försvinner då.
En ny fabrik behöver byggas, utrustas, kvalificeras och därefter stegvis öka produktionen. Micron har själv betonat att det tar flera kvartal innan ny kapacitet får någon större effekt på marknaden.
Bolaget räknar därför med att balansen mellan utbud och efterfrågan blir ännu stramare under 2027 och 2028 än den varit under 2026.
I sin officiella rapport för det fjärde kvartalet beskriver Micron samtidigt utsikterna för det kommande året som fortsatt mycket starka.
Därför steg Micron-aktien ändå knappt
Trots rapporten blev kursreaktionen liten.
Micron steg mindre än 1 procent i efterhandeln och låg omkring 0,4 procent högre efter den ordinarie stängningen.
Det kan se märkligt ut med tanke på hur mycket bolaget slog förväntningarna.
Men aktien hade redan mer än tredubblats under 2026.
Micron hade dessutom tidigare under året passerat ett börsvärde på 1 000 miljarder dollar. Marknaden hade alltså redan räknat med exceptionell tillväxt, höga minnespriser och fortsatt AI-efterfrågan.
När förväntningarna är så höga räcker det inte alltid att slå prognosen för att aktien ska rusa ytterligare.
Det finns också en mer långsiktig tvekan.
Minnesindustrin har historiskt varit mycket cyklisk. Perioder av brist och höga priser har flera gånger följts av aggressiva kapacitetsinvesteringar, överutbud och fallande marginaler.
Investerarna behöver därför ta ställning till två frågor samtidigt: hur stark AI-boomen är just nu och hur länge dagens exceptionella prissättning kan hålla.
Micron är också relevant för svenska fondsparare
Microns utveckling påverkar inte bara den som äger aktien direkt.
Företaget har blivit så stort att det finns i flera breda fonder som svenska sparare använder.
Vid de senast redovisade portföljvikterna stod Micron för omkring 5 procent av Swedbank Robur Technology. I Handelsbanken Global Index var vikten cirka 1,23 procent och i Länsförsäkringar Global Index omkring 0,98 procent.
Swedbank Robur Technology har samtidigt mer än hälften av portföljen placerad i halvledare och halvledarutrustning, vilket gör fonden betydligt känsligare för chipsektorns utveckling än en bred globalfond.
Hurbra har tidigare gått igenom hur globala aktiefonder ger indirekt exponering mot den amerikanska AI- och chipsektorn.
Fondvikter förändras löpande, så siffrorna ska ses som ögonblicksbilder och inte som en rekommendation att köpa eller sälja någon fond.
Nästa fråga är hur länge bristen kan hålla
Microns rapport lämnar ganska lite tvivel om nuläget.
AI-industrin behöver mer avancerat minne än tillverkarna kan leverera, kunderna betalar i förväg för framtida kapacitet och de nya fabrikerna kommer inte att lösa problemet över en natt.
Det förklarar både Microns extrema tillväxt och de höga HBM-priserna.
För aktien är frågan mer komplicerad.
När kursen redan har rusat flera hundra procent krävs mer än en stark rapport för att överraska marknaden. Nu handlar investerarnas fokus snarare om hur länge bristen består, hur snabbt ny kapacitet kommer ut och om AI-investeringarna fortsätter i samma takt även när minne blir dyrare.