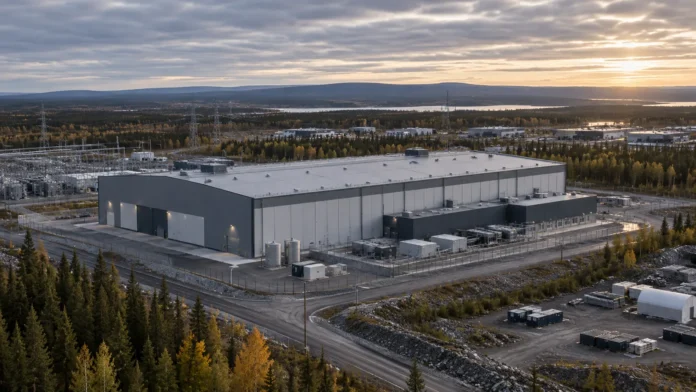
Bodens kommun vill göra en tidigare kryptosajt till ett centrum för AI och högpresterande datorkraft. Men innan affären om Hangar 326 hunnit genomföras har två svenska bolag i HIVE-koncernen gått in i företagsrekonstruktion, koncernen reserverat 822 miljoner kronor för svenska skattekrav och det stora AI-kundavtalet fortfarande inte blivit bindande.
Det är en affär som på pappret ska markera början på något nytt.
Bodens kommunala utvecklingsbolag, BUAB, vill sälja Hangar 326 med tillhörande mark till ett bolag i den internationella HIVE-koncernen. Fastigheten har värderats till 105 miljoner kronor och tanken är att anläggningen framöver ska användas för AI och så kallad high-performance computing, HPC.
Men sedan kommunfullmäktige gav klartecken i juni har förutsättningarna runt HIVE:s svenska verksamhet förändrats kraftigt.
Två svenska systerbolag befinner sig nu i företagsrekonstruktion. Skatteverket kräver hundratals miljoner kronor efter en lång tvist om moms på kryptoutvinning. HIVE har dessutom själv bokat en avsättning på 822 miljoner kronor kopplad till den svenska skattefrågan.
Samtidigt är den stora AI-kund som ska hjälpa till att fylla anläggningen fortfarande bara knuten genom en icke bindande avsiktsförklaring enligt HIVE:s senaste offentliga rapportering.
För Boden innebär det att en affär som skulle bli ett steg bort från kryptoutvinning nu omges av betydligt större ekonomiska frågetecken än när politikerna fattade sitt beslut.
Boden får inte 105 miljoner kontant
Affären beskrivs ofta som att Boden säljer en hangar för 105 miljoner kronor.
Konstruktionen är mer komplicerad än så.
Hangar 326 och den tillhörande marken ska först föras över till ett särskilt bolag. Därefter säljer BUAB aktierna i bolaget till köparen.
Fastigheten har värderats till 105 miljoner kronor, medan den preliminära köpeskillingen för aktierna uppgår till omkring 6 miljoner kronor. När även en skuld till BUAB regleras beräknas det totala ekonomiska inflödet bli ungefär 99,4 miljoner kronor.
BUAB har uppskattat sin resultateffekt från affären till omkring 85 miljoner kronor.
Det är alltså fortfarande en mycket stor affär för kommunen, även om rubriksiffran på 105 miljoner inte motsvarar en kontant köpeskilling på samma belopp.
Kommunfullmäktige godkände upplägget den 15 juni 2026.
Köparen är inte bolaget i rekonstruktion
En viktig skillnad är att Boden inte säljer fastigheten direkt till Bikupa Datacenter AB, som befinner sig i företagsrekonstruktion.
Köparen anges i kommunens beslut som Bikupa Holdings AB. Bolaget har därefter bytt namn till Buzz High Performance Computing Holding AB.
Det är ett separat juridiskt bolag inom samma svenska HIVE-struktur.
Skillnaden är viktig. Det vore missvisande att beskriva själva köparbolaget som ett bolag i företagsrekonstruktion.
Men samtidigt går det inte att bortse från koncernkopplingen.
Två andra svenska HIVE-bolag, Bikupa Datacenter AB och Bikupa Datacenter 2 AB, inledde företagsrekonstruktion den 24 augusti.
Det innebär att den planerade Bodenaffären sker samtidigt som stora delar av HIVE:s befintliga svenska verksamhet befinner sig under kraftig ekonomisk press.
Skattekraven har vuxit till över 800 miljoner
Skatteverkets konflikt med bolagen handlar i grunden om hur verksamheten i Sverige ska beskattas.
Bolagen har gjort gällande att de bedrivit datacenterverksamhet där tjänsterna varit momspliktiga.
Skatteverket har i stället bedömt att verksamheten i praktiken i huvudsak handlat om kryptoutvinning, vilket påverkar rätten till momsavdrag.
Ett uppmärksammat krav mot Bikupa Datacenter uppgår till cirka 477 miljoner kronor.
Men HIVE:s egna börshandlingar visar att den totala svenska exponeringen är större.
Redan den 2 juni redovisade koncernen svenska momsprocesser på omkring 765,6 miljoner kronor kopplade till Bikupa Datacenter och Bikupa Datacenter 2.
Det var 13 dagar innan Bodens kommunfullmäktige godkände affären.
I augusti hade HIVE:s bedömning blivit ännu mer försiktig. Koncernen bokade då en avsättning på cirka 822 miljoner kronor för de svenska skattekraven och ytterligare berörda perioder.
Det är en tydlig förändring jämfört med en situation där ett bolag enbart bestrider ett krav och räknar med att vinna processen.
HIVE uppgav dessutom att bolagets svenska juridiska rådgivare bedömde möjligheten till ett gynnsamt utfall i Högsta förvaltningsdomstolen som mycket liten.
Tidslinjen väcker nya frågor
Utvecklingen har gått snabbt.
| Datum | Händelse |
|---|---|
| 2 juni 2026 | HIVE redovisar svenska momsprocesser på cirka 765,6 miljoner kronor |
| 15 juni | Bodens kommunfullmäktige godkänner affären |
| 18 juni | Boden presenterar försäljningen som ett steg mot fortsatt AI-satsning |
| 25 juni | HIVE offentliggör en avsiktsförklaring med en tilltänkt AI/HPC-kund |
| Juli | Köparbolaget byter namn till Buzz High Performance Computing Holding AB |
| 14 augusti | HIVE bokar en avsättning på 822 miljoner kronor för svenska skattekrav |
| 24 augusti | Två svenska HIVE-bolag går in i företagsrekonstruktion |
| 4 september | Affären är ännu inte slutförd och måste prövas av ISP |
Den mest intressanta frågan för Boden är därför inte enbart hur stora skattekraven blivit.
Det handlar också om vad kommunen visste när affären godkändes.
HIVE:s svenska skatteproblem var offentligt redovisade redan före kommunfullmäktiges beslut den 15 juni.
Det betyder inte automatiskt att kommunen gjort en felaktig bedömning. Uppgifterna kan ha ingått i kreditprövning eller due diligence som inte syns i det offentliga beslutsunderlaget.
Men det gör kommunens bedömning av motpartens ekonomi och risk särskilt viktig.
Moderbolaget har fortfarande stora resurser
Samtidigt finns en annan sida av bilden.
HIVE Digital Technologies som helhet befinner sig inte i företagsrekonstruktion.
Moderbolaget rapporterade omkring 208 miljoner dollar i likvida medel vid utgången av juni.
Koncernen har också tagit in betydande nytt kapital.
Det går därför inte att dra slutsatsen att HIVE saknar möjlighet att finansiera Bodenprojektet bara för att svenska systerbolag befinner sig i rekonstruktion.
Det relevanta är snarare vem som faktiskt står bakom köparens åtaganden.
Det svenska köparbolaget har i sig haft mycket begränsad verksamhet och en liten balansräkning.
Om moderbolaget HIVE garanterar köpet, skjuter till kapital eller ställer andra säkerheter förändrar det riskbilden betydligt.
Men sådana garantier framgår inte tydligt av det offentliga material som ligger till grund för kommunens beslut.
Reservplanen är ett 15-årigt hyresavtal
Boden har byggt in en reservlösning om själva fastighetsförsäljningen inte kan genomföras.
BUAB har då ett 15-årigt hyresavtal med Buzz High Performance Computing AB.
Bolaget är ett systerbolag till verksamheten som tidigare funnits i anläggningen.
Även här blir frågan om säkerheter central.
Ett långt hyresavtal kan ge kommunen stabila intäkter – men bara om hyresgästen eller dess moderbolag har kapacitet att fullfölja avtalet under lång tid.
När andra svenska koncernbolag samtidigt befinner sig i rekonstruktion blir den bakomliggande garantistrukturen därför minst lika viktig som själva avtalstiden.
AI-planen är mer än bara ett löfte
Det finns samtidigt substans i HIVE:s planer på att bygga om Bodenverksamheten.
Koncernen vill flytta delar av sin svenska verksamhet från traditionell kryptoutvinning till AI och HPC.
I juni offentliggjorde HIVE en avsiktsförklaring med ett svenskt teknikbolag om att använda anläggningen i upp till tio år.
Planen omfattar omkring 25 megawatt kritisk IT-effekt och möjlighet att installera upp till 10 000 avancerade Nvidia GB300-grafikprocessorer.
Det är en mycket omfattande teknisk satsning.
Det handlar alltså inte bara om att byta etikett från ”krypto” till ”AI”.
Boden beskriver själv affären som ett steg mot fortsatt AI-utveckling i kommunen. Mer om kommunens egen syn på projektet finns hos Bodens kommun.
Men AI-kunden är ännu inte bunden
Den stora osäkerheten är avtalet med kunden.
I HIVE:s senaste offentliga regulatoriska rapportering beskrivs överenskommelsen fortfarande som en icke bindande avsiktsförklaring.
Det innebär att parterna har en uttalad ambition att göra affärer, men att det ännu inte är samma sak som ett slutligt kundkontrakt.
För ett projekt av den här storleken spelar den skillnaden stor roll.
En färdig AI-anläggning med en långsiktig kund ger en helt annan ekonomisk förutsägbarhet än en anläggning där kundrelationen fortfarande är under förhandling.
Det betyder inte att affären kommer att falla.
Men kommunens argument om en långsiktig AI-satsning bör bedömas mot vad som faktiskt är bindande i dag – inte enbart mot vad HIVE planerar att genomföra.
HIVE tjänar fortfarande mest på krypto
Även HIVE:s egen verksamhet visar hur tidig omställningen fortfarande är.
Under det senaste redovisade kvartalet kom omkring 72,1 miljoner dollar i intäkter från utvinning av digitala valutor.
HPC-verksamheten stod för cirka 7,1 miljoner dollar.
Kryptoverksamheten var alltså fortfarande ungefär tio gånger större.
Det gör det rimligast att beskriva HIVE som en kryptokoncern som aktivt försöker bygga upp en betydligt större AI- och HPC-affär.
Det är något annat än att företaget redan skulle vara ett renodlat AI-bolag.
Affären granskas av ISP
Försäljningen kan inte slutföras utan prövning hos Inspektionen för strategiska produkter, ISP.
ISP granskar utländska direktinvesteringar i svensk verksamhet som kan vara skyddsvärd ur säkerhetssynpunkt.
Myndigheten kan lämna en investering utan åtgärd, besluta om villkor eller i vissa fall förbjuda en affär.
Att affären granskas betyder inte i sig att myndigheten misstänker något fel hos HIVE.
Prövningen är en del av det svenska systemet för kontroll av utländska investeringar.
Det finns heller inget offentligt stöd för att slå fast att HIVE-affären redan har gått vidare till en fördjupad granskning. Det säkra är att ISP:s godkännande är ett villkor för att transaktionen ska kunna genomföras.
Fyra risker för Boden
För kommunen går riskerna att dela upp i fyra tydliga delar.
Motpartsrisken: Köparbolaget är inte i rekonstruktion, men är ett relativt litet holdingbolag. Därför spelar eventuella garantier från HIVE-koncernen stor roll.
Koncernrisken: Två svenska systerbolag är i företagsrekonstruktion samtidigt som HIVE reserverat 822 miljoner kronor för den svenska skattefrågan.
Affärsrisken: AI-planen är konkret och tekniskt omfattande, men den viktigaste tilltänkta kunden var senast fortfarande knuten genom en icke bindande avsiktsförklaring.
Genomföranderisken: Försäljningen är beroende av ISP:s prövning. Om den inte går igenom blir det 15-åriga hyresavtalet kommunens reservlösning.
Ingen av riskerna betyder i sig att affären är dålig.
Men tillsammans innebär de att situationen är betydligt mer komplicerad än när Boden i juni beskrev försäljningen som ett klartecken för fortsatt AI-satsning.
Frågan är vilka säkerheter Boden faktiskt har
Det avgörande är därför inte bara om HIVE har ekonomiska problem i Sverige.
Det avgörande är hur väl Boden har skyddat sig mot dem.
Har moderbolaget ställt garantier för köpet?
Finns säkerheter bakom det 15-åriga hyresavtalet?
Har kommunen krävt depositioner eller andra ekonomiska åtaganden?
Hur har man bedömt konsekvenserna av de svenska skattekraven och rekonstruktionerna?
Och har den försämrade situationen efter kommunfullmäktiges beslut förändrat kommunens syn på affären?
De frågorna blir särskilt viktiga eftersom köpet ännu inte är slutfört.
För Boden kan Hangar 326 fortfarande bli en central del i en växande svensk AI-infrastruktur.
Men kommunen går in i nästa fas av projektet med en motpartskoncern vars svenska verksamhet på bara några månader blivit betydligt mer ekonomiskt osäker.