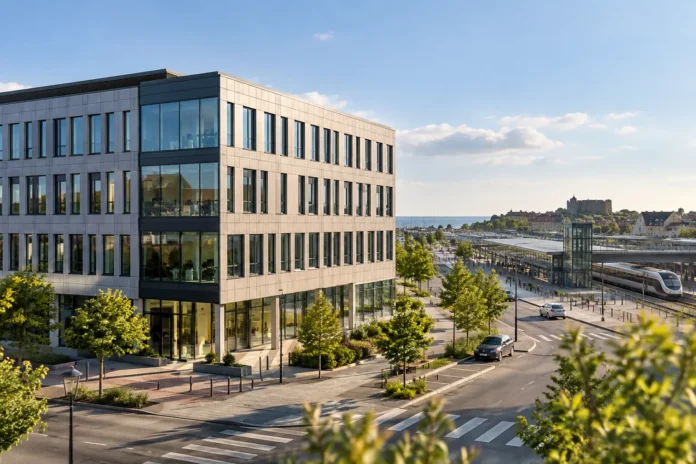
Fortinova köper en fullt uthyrd kontorsfastighet i Varberg för ett underliggande fastighetsvärde på 95 miljoner kronor. Arbetsförmedlingen och Försäkringskassan står för omkring 80 procent av hyresvärdet. Affären är liten i förhållande till Fortinovas hela portfölj, men den uppgivna direktavkastningen på 7,1 procent innebär ett beräknat årligt driftnetto på omkring 6,75 miljoner kronor.
Fastigheten heter Delfinen 1 och ligger nära Varbergs nya station. Den omfattar 3 441 kvadratmeter uthyrningsbar yta, är fullt uthyrd och byggdes 2018.
Fortinova uppger ett hyresvärde på cirka 8,1 miljoner kronor per år inklusive tillägg. De två statliga myndigheterna Arbetsförmedlingen och Försäkringskassan står tillsammans för ungefär fyra femtedelar av hyresvärdet.
Tillträde är planerat till den 1 november 2026, under förutsättning att affären får nödvändigt godkännande från Inspektionen för strategiska produkter, ISP.
Så mycket kan fastigheten ge Fortinova
Den initiala direktavkastningen anges till cirka 7,1 procent. Räknat på det underliggande fastighetsvärdet på 95 miljoner kronor motsvarar det ett driftnetto på ungefär:
95 miljoner × 7,1 procent = 6,75 miljoner kronor per år.
Det är en beräknad siffra utifrån Fortinovas uppgivna direktavkastning, inte ett separat redovisat driftnetto från bolaget.
Siffrorna för Delfinen 1 kan sammanfattas så här:
| Mått | Ungefärlig nivå |
|---|---|
| Fastighetsvärde | 95,0 miljoner kr |
| Preliminär aktieköpeskilling | 25,3 miljoner kr |
| Uthyrningsbar yta | 3 441 kvm |
| Hyresvärde | 8,1 miljoner kr/år |
| Initial direktavkastning | 7,1 % |
| Beräknat driftnetto | 6,75 miljoner kr/år |
| Fastighetsvärde per kvm | cirka 27 600 kr |
| Hyresvärde per kvm | cirka 2 350 kr/år |
Skillnaden mellan hyresvärdet och det beräknade driftnettot är ungefär 1,35 miljoner kronor per år. Eftersom hyresvärdet inkluderar tillägg ska det inte läsas som en exakt redovisning av fastighetens kostnader.
Den som vill förstå hur sådana siffror hänger ihop kan läsa Hurbra-guiden om hur man läser en fastighetsrapport, från hyror till fastighetsvärden.
Bara omkring 1,7 procent av Fortinovas portfölj
Fortinovas fastighetsbestånd hade ett redovisat värde på omkring 5,55 miljarder kronor vid halvårsskiftet 2026.
Ett köp på 95 miljoner motsvarar därmed ungefär 1,7 procent av det befintliga fastighetsvärdet.
Det innebär att Delfinen 1 inte förändrar Fortinovas storlek dramatiskt. Om man enbart lägger till den nya fastigheten skulle portföljvärdet öka till omkring 5,64 miljarder kronor, utan hänsyn till andra köp, försäljningar eller värdeförändringar efter halvårsskiftet.
Det mer intressanta är avkastningen.
Fortinova uppger att direktavkastningen på 7,1 procent ligger väsentligt över den genomsnittliga avkastningsnivån i bolagets befintliga portfölj. Det innebär att en relativt liten investering kan ge ett tydligare tillskott till kassaflödet än storleken på affären först antyder.
Om tillträdet sker den 1 november motsvarar det beräknade driftnettot ungefär 1,1 miljoner kronor för november och december tillsammans, före finansieringskostnader, central administration och andra effekter.
Därför är köpeskillingen 25,3 miljoner och inte 95 miljoner
Två olika belopp förekommer i affären:
95 miljoner kronor är det underliggande fastighetsvärdet.
25,3 miljoner kronor är den preliminära köpeskillingen för aktierna i bolaget som äger fastigheten.
Det betyder inte att Fortinova får köpa en fastighet värd 95 miljoner för 25,3 miljoner.
Fortinova köper aktierna i ett fastighetsägande bolag. Vid sådana affärer påverkas aktiernas pris bland annat av bolagets skulder, tillgångar, uppskjuten skatt och andra poster i balansräkningen.
Fortinova har inte offentliggjort någon fullständig uppdelning som visar exakt hur man går från fastighetsvärdet på 95 miljoner till en preliminär aktieköpeskilling på 25,3 miljoner. Det går därför inte att utifrån beskedet slå fast hur stor skuld som följer med bolaget eller hur den ska finansieras efter tillträdet.
Myndigheterna ger stabilitet, men löptiderna saknas
Att Arbetsförmedlingen och Försäkringskassan svarar för omkring 80 procent av hyresvärdet ger Fortinova hyresgäster med stark betalningsförmåga.
Det minskar kreditrisken jämfört med många privata hyresgäster.
Men myndigheternas stora andel innebär samtidigt att fastigheten är beroende av ett fåtal stora kontrakt. Därför är hyresavtalens återstående löptid viktig.
Fortinova har i samband med affären inte offentliggjort hur länge avtalen med Arbetsförmedlingen och Försäkringskassan löper eller någon genomsnittlig återstående kontraktstid för fastigheten.
Det går därför inte att säga att dagens hyresnivå är säkrad på lång sikt enbart för att hyresgästerna är statliga myndigheter. Om en stor hyresgäst lämnar när ett avtal löper ut blir effekten betydande för en fastighet där två aktörer står för omkring 80 procent av hyresvärdet.
Fortinova sätter obligationspengar i arbete
Köpet kommer kort efter att Fortinova emitterat 200 miljoner kronor i seniora gröna obligationer.
Bolaget säger att förvärvet innebär att en del av det nya kapitalet sätts i arbete och att Delfinen 1 kvalificerar inom Fortinovas gröna finansieringsramverk.
Fastigheten har energiklass B.
Fastighetsvärdet på 95 miljoner motsvarar 47,5 procent av den nominella storleken på obligationsemissionen. Det betyder däremot inte att hela köpet finansieras direkt med obligationspengar.
För att räkna fram den faktiska finansieringskostnaden för just Delfinen 1 skulle det krävas mer information om skuldsättningen i det förvärvade bolaget och hur Fortinova väljer att finansiera den efter tillträdet.
Därför behöver ISP godkänna affären
Fortinova skriver att tillträdet är villkorat av godkännande från Inspektionen för strategiska produkter.
ISP granskar investeringar som omfattas av lagen om granskning av utländska direktinvesteringar. Regelverket kan träffa investeringar i verksamheter som bedöms vara skyddsvärda och gäller inte enbart utländska köpare utanför EU.
Att Arbetsförmedlingen och Försäkringskassan hyr stora delar av fastigheten betyder däremot inte i sig att alla fastighetsaffärer med myndigheter automatiskt måste godkännas av ISP.
Fortinova har inte i sitt besked närmare angett vilken del av verksamheten i Delfinen 1 som ligger bakom anmälningsplikten.
Mer information om själva förvärvet finns i Fortinovas pressmeddelande om Delfinen 1.
En liten affär med högre avkastning
För Fortinova är Delfinen 1 framför allt en kassaflödesaffär.
Fastigheten motsvarar bara omkring 1,7 procent av bolagets tidigare redovisade portföljvärde, men den initiala direktavkastningen på 7,1 procent ger ett beräknat driftnetto på omkring 6,75 miljoner kronor per år.
Det som avgör hur attraktiv affären blir på längre sikt är bland annat finansieringskostnaden och hur länge de stora myndighetshyresgästerna stannar.
Just hyresavtalens löptider är den viktigaste pusselbiten som fortfarande saknas i Fortinovas besked.