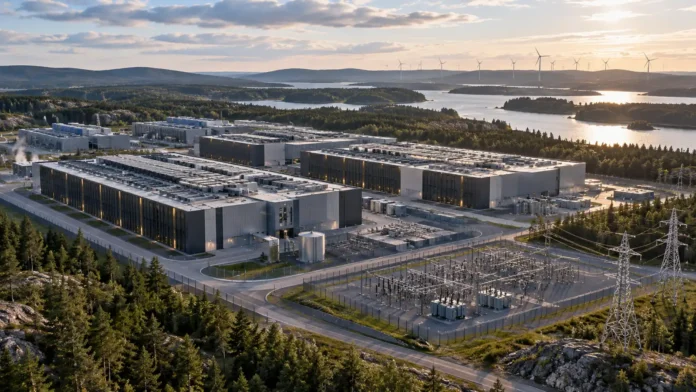
Franska Mistral AI:s nya finansieringsrunda på 3 miljarder euro är ett styrkebesked för Europas AI-industri. Men ett europeiskt bolag med konkurrenskraftiga modeller är inte samma sak som ett tekniskt oberoende Europa. Under modellerna finns en betydligt större kedja av avancerade chip, datacenter, molntjänster, energi, kapital och kompetens – och i flera av de viktigaste leden är beroendet av USA fortfarande mycket stort.
Mistral AI värderades den 8 september 2026 till omkring 21 miljarder euro efter sin nya kapitalrunda. För Europa är betydelsen större än själva värderingen. Bolaget har blivit ett av de tydligaste bevisen på att kontinenten fortfarande kan bygga ett AI-företag med globala ambitioner.
Samtidigt illustrerar Mistral ett problem som går rakt in i den europeiska debatten om AI-suveränitet.
En modell kan utvecklas i Frankrike. Den kan köras i ett europeiskt datacenter. Kundernas data kan stanna inom EU. Men servrarna kan fortfarande vara fyllda med amerikanska Nvidia-processorer, programvaran kan bygga på ett amerikanskt ekosystem och delar av distributionen kan ske genom Microsofts moln.
Europa kan alltså kontrollera delar av AI-systemet utan att kontrollera hela tekniken bakom det.
Det är där den verkliga frågan börjar: hur mycket självständighet krävs för att Europa ska kunna kalla sig en egen AI-makt?
AI-suveränitet betyder inte att allt måste vara europeiskt
Det mest extrema sättet att definiera tekniskt oberoende vore att kräva att Europa självt utvecklar och tillverkar varje processor, server, modell, datacenterkomponent och programvara som behövs.
Det är knappast realistiskt.
Inte ens USA fungerar så. De mest avancerade amerikanska AI-processorerna tillverkas i globala leveranskedjor där bland annat Taiwan, Nederländerna, Japan och Sydkorea spelar avgörande roller.
En mer användbar definition av AI-suveränitet handlar därför om handlingsfrihet.
Kan ett europeiskt företag, sjukhus, försvar, myndighet eller energibolag fortsätta använda sina viktigaste AI-system om en amerikansk leverantör ändrar villkoren?
Kan Europa byta leverantör om priserna stiger kraftigt?
Kan känsliga modeller köras utan att data eller kontroll lämnar europeisk jurisdiktion?
Och skulle systemen fortsätta fungera om Washington införde exportrestriktioner eller andra politiska begränsningar?
EU har själv börjat beskriva digital suveränitet på ungefär detta sätt. I EU-kommissionens arbete med Cloud and AI Development Act skiljs olika nivåer av kontroll åt, från att data lagras inom EU till betydligt högre krav på europeiskt ägande, styrning och kontroll över tekniska leveranskedjor.
Det betyder att Europas läge inte behöver beskrivas som antingen helt självständigt eller helt beroende.
Kontinenten kan bli betydligt mer suverän utan att bli tekniskt självförsörjande i varje komponent.
| Del av AI-kedjan | Europas läge |
|---|---|
| AI-modeller och data | Europa kan bygga och kontrollera betydligt mer självt |
| Avancerade AI-chip | Mycket stort beroende av utländska leverantörer |
| Datacenter | Kan byggas, ägas och drivas i Europa |
| Molntjänster | Starkt beroende av amerikanska jättar |
| Energi | Stor möjlighet till europeisk kontroll |
| Kapital | Betydande resurser men klart mindre skala än i USA |
| Kompetens | Stark forskningsbas men hård global konkurrens |
Mistral visar vad Europa faktiskt kan göra
På modellnivå är Europas situation betydligt bättre än den ibland framställs.
Mistral har byggt en position kring modeller som i många fall kan laddas ned, anpassas och köras i kundens egen miljö. Det innebär en fundamental skillnad jämfört med ett system där användaren är helt beroende av att skicka sina förfrågningar till ett externt amerikanskt API.
Ett europeiskt företag kan i princip använda en europeisk modell, köra den på servrar i Europa och behålla både data och drift inom den egna organisationen.
Det är verklig teknisk kontroll.
Mistral arbetar dessutom med fler än 125 stora företag och har börjat bygga en egen europeisk infrastruktur. Målet är att på sikt nå upp till 1 gigawatt beräkningskapacitet i Europa.
Den nya kapitalrundan på 3 miljarder euro, ledd av Samsung Electronics tillsammans med bland andra europeiska investerare, ger bolaget helt andra möjligheter att finansiera den typen av expansion.
Men Mistral är fortfarande långt ifrån att ensam motsvara det kompletta system som byggts upp kring OpenAI, Microsoft, Google, Amazon och Nvidia.
Och det finns en ännu viktigare begränsning.
Mistrals stora infrastruktursatsning ska bland annat använda tusentals av Nvidias avancerade Vera Rubin-processorer.
Det innebär att Europa kan kontrollera modellen och datacentret – men fortfarande vara beroende av USA för själva motorn.
Chippen är Europas största svaghet
För att träna och köra de mest avancerade AI-systemen krävs enorma mängder beräkningskraft.
I praktiken har Nvidia blivit den viktigaste leverantören av denna kraft.
Bolagets position bygger inte bara på en snabb processor. Nvidia har under många år byggt ett komplett ekosystem av GPU:er, kommunikationslösningar, system och programvara som AI-utvecklare har anpassat sina verktyg efter.
Det mest kända lagret är CUDA, Nvidias programmeringsplattform för GPU-beräkningar.
Det gör beroendet mycket djupare än att ett europeiskt företag bara skulle behöva byta ett chip mot ett annat.
Hela modeller, utvecklingsmiljöer och datacenter är optimerade för tekniken.
Nvidias ekonomiska position visar hur central infrastrukturen har blivit. Den som vill läsa mer om hur snabbt bolaget fortfarande växer kan göra det i Hurbra:s genomgång av Nvidias rapport och tillväxt inför nästa chipgeneration.
Europa har samtidigt en av världens mest strategiska halvledartillgångar i nederländska ASML, vars litografimaskiner är avgörande för tillverkningen av mycket avancerade chip.
Det ger Europa verklig geopolitisk tyngd.
Men en ASML-maskin är inte ett europeiskt AI-chip.
Maskinerna används bland annat av asiatiska kontraktstillverkare som producerar processorer designade av amerikanska företag.
För att skapa en helt europeisk kedja skulle EU alltså behöva kombinera avancerad chipdesign, tillverkning, minne, paketering, nätverk, mjukvara och enorm industriell produktionskapacitet.
Där är Europa långt ifrån i dag.
Ett europeiskt datacenter är inte automatiskt europeisk teknik
Datacenter är enklare att flytta än chipproduktion.
Europa kan bygga stora serveranläggningar i Frankrike, Tyskland, Sverige, Finland eller Spanien. De kan ägas av europeiska företag, stå på europeisk mark och försörjas med europeisk el.
Det är en viktig form av kontroll.
EU har därför börjat lägga allt större vikt vid att bygga fysisk AI-kapacitet.
Unionen har 19 AI-fabriker i sitt system och ytterligare anslutna anläggningar. Planen är dessutom att bygga upp till sju så kallade AI-gigafabriker där varje anläggning ska kunna samla mer än 100 000 avancerade AI-processorer.
Upp till 10 miljarder euro i europeiska och nationella offentliga medel ska stödja projekten, med målet att mobilisera minst ytterligare 20 miljarder euro från privata investerare.
Parallellt vill EU genom bredare InvestAI-satsningar mobilisera totalt 200 miljarder euro till artificiell intelligens.
Det är stora belopp.
Men även här finns samma grundproblem.
Om en europeisk gigafabrik fylls med 100 000 amerikanska AI-processorer har Europa skapat enorm beräkningskapacitet på egen mark. Det minskar beroendet av amerikanska datacenter.
Men Europa har fortfarande inte kontroll över tillgången till nästa generation processorer.
Det är skillnaden mellan egen kapacitet och egen teknologi.
USA ligger långt före i själva beräkningsskalan
Europas problem är dessutom inte bara vilka chip som används utan hur många som finns.
En amerikansk analys av den globala AI-infrastrukturen uppskattade att USA under 2025 stod för omkring 74 procent av den observerade kapaciteten i världens avancerade AI-superdatorer.
EU:s andel låg under 5 procent.
Kapaciteten byggs snabbt ut på båda sidor Atlanten, men utgångsläget är alltså extremt ojämnt.
Skalan spelar stor roll eftersom utvecklingen av de största modellerna har blivit allt mer kapital- och beräkningsintensiv.
Det räcker inte längre med några hundra duktiga forskare.
Ett företag måste kunna få tillgång till tiotusentals avancerade processorer, enorma datamängder, snabba nätverk och tillräckligt mycket elektricitet för att driva infrastrukturen.
Det är en av anledningarna till att AI-marknaden blivit så koncentrerad.
Molnet är ett ännu tydligare amerikanskt beroende
På molnsidan är Europas ställning svagare.
Amazon Web Services, Microsoft Azure och Google Cloud står tillsammans för omkring 70 procent av den europeiska marknaden för molninfrastruktur.
Samtliga europeiska leverantörer tillsammans står för ungefär 15 procent.
De största enskilda europeiska bolagen är små i jämförelse.
Det här är viktigt eftersom modern AI i allt högre grad levereras genom samma molnplattformar.
Företag köper inte bara lagring eller vanliga virtuella servrar från Microsoft, Amazon och Google. De köper färdiga AI-modeller, GPU-kapacitet, databaser, säkerhetslösningar och hundratals andra tjänster som är tätt sammankopplade med molnplattformen.
Ju fler delar ett företag använder, desto svårare och dyrare blir det att lämna leverantören.
EU-kommissionen har därför börjat granska de största amerikanska molnaktörernas ställning betydligt hårdare.
För myndigheter och samhällskritiska verksamheter handlar frågan dessutom om mer än pris.
Om känsliga europeiska verksamheter bygger sin tekniska grund på ett litet antal utländska leverantörer uppstår en geopolitisk sårbarhet även om datacentret rent fysiskt står i Europa.
Det finns däremot ingen säker offentlig EU-siffra som visar exakt hur stor andel av alla europeiska myndigheters AI-system som i dag körs hos amerikanska aktörer.
Beroendet är tydligt, men det ska inte göras mer exakt än det faktiskt går att belägga.
Energin kan bli Europas oväntade styrka
AI är inte bara en digital industri.
Den är också en energitung industri.
Internationella energibyrån IEA har räknat med att världens datacenter kan använda omkring 945 terawattimmar elektricitet år 2030, mer än dubbelt så mycket som i mitten av 2020-talet.
Även Europas förbrukning väntas öka kraftigt.
Här har kontinenten faktiskt flera potentiella fördelar.
Frankrike har en stor kärnkraftsflotta. Sverige, Norge och andra nordiska länder har vattenkraft, vindkraft och kallt klimat som kan vara attraktivt för datacenter. Andra delar av Europa har snabbt växande produktion från sol och vind.
Till skillnad från Nvidia-processorer kan elektriciteten i stor utsträckning produceras inom Europa.
Men det betyder inte att expansionen är enkel.
Ett gigantiskt AI-datacenter behöver inte bara energi någonstans i elsystemet. Det behöver tillgång till effekt på rätt plats, nätanslutningar, transformatorer, kylning och långsiktigt stabil elförsörjning.
Det kan ta betydligt längre tid att bygga ett kraftnät än att beställa servrar.
AI-boomen har redan skapat lokala konflikter kring el, mark och vatten på andra håll i världen. Hurbra har tidigare gått igenom varför motståndet mot stora AI-datacenter växer i USA.
Europa kan alltså kontrollera mer av energiledet än av chipledet.
Men energin kan ändå bli flaskhalsen som avgör hur snabbt AI-industrin kan växa.
Kapitalgapet mot USA är enormt
Mistrals nya finansiering på 3 miljarder euro är exceptionellt stor i ett europeiskt perspektiv.
Den illustrerar samtidigt varför kapitalfrågan är central.
USA:s privata AI-investeringar uppgick till närmare 286 miljarder dollar under 2025.
Det är en skala som inte bara gör det möjligt att finansiera ett framgångsrikt AI-bolag.
Den gör det möjligt att finansiera många parallella försök.
Ett amerikanskt företag kan investera tiotals miljarder i modeller och datacenter samtidigt som konkurrenterna gör samma sak.
Europeiska investerare är förhållandevis starka i mindre och tidiga finansieringsrundor. När europeiska AI-bolag behöver riktigt stora summor förändras bilden.
Vid rundor över 25 miljoner euro stod EU-investerare för endast omkring 26 procent av kapitalet i den kartläggning som EU själv gjort.
En stor del av kapitalet kommer i stället från bland annat USA och Storbritannien.
Mistral är inget undantag. Bland investerarna finns både europeiska och globala aktörer.
Det behöver inte vara ett problem.
Ett företag kan vara europeiskt även om amerikanska investerare äger aktier.
Men om Europa vill kontrollera sin egen AI-utveckling måste det finnas tillräckligt mycket europeiskt kapital för att företag inte ska vara tvungna att flytta till USA eller säljas när de når nästa tillväxtfas.
Det verkliga testet är därför inte om Europa kan skapa ett Mistral.
Det är om Europa kan skapa och finansiera tio.
Europa har kompetensen – men konkurrerar med extrema löner
Europa har universitet, forskningsmiljöer och tekniska företag som producerar AI-kompetens i världsklass.
Antalet människor med AI-kompetens i EU har mer än fördubblats sedan mitten av 2010-talet.
Men den mest avancerade AI-utvecklingen avgörs inte bara av det totala antalet programmerare.
Frontier-laboratorier konkurrerar om en relativt liten grupp exceptionellt eftertraktade forskare och ingenjörer.
De kan erbjudas mycket höga löner, stora aktiepaket och direkt tillgång till beräkningsresurser för miljarder dollar.
Där har amerikanska företag ett stort försprång.
Samtidigt finns en möjlighet för Europa.
Om europeiska företag kan erbjuda tillräcklig finansiering, beräkningskraft och attraktiva forskningsmiljöer finns inget tekniskt skäl till att avancerad AI-utveckling måste ske i Silicon Valley.
Mistral är i sig ett exempel på att europeiska forskare kan bygga ett globalt relevant AI-bolag utan att lämna kontinenten.
USA:s politiska beslut kan påverka europeisk AI över en natt
Det starkaste argumentet för större europeisk kontroll är kanske inte ekonomiskt utan geopolitiskt.
I juni 2026 blev det ovanligt konkret.
Den amerikanska regeringen införde då tillfälliga restriktioner som gjorde att utländska användare inte fick tillgång till Anthropics nya modeller Fable 5 och Mythos 5.
Eftersom begränsningarna infördes snabbt och det inte gick att omedelbart skilja mellan olika användares nationalitet stängde Anthropic först tillgången bredare.
Restriktionerna hävdes senare samma månad.
Händelsen blev kortvarig.
Men principen är betydligt större.
Europeiska företag kan välja en amerikansk AI-modell därför att den är bäst, billigast eller enklast att använda – och därefter upptäcka att amerikansk exportpolitik förändrar deras möjligheter att använda den.
Liknande frågor finns redan inom halvledarindustrin.
USA:s exportregler för avancerade AI-chip har blivit ett centralt verktyg i landets teknikkonflikt med Kina.
Europa står ofta nära USA geopolitiskt, men det är inte samma sak som att amerikanska och europeiska intressen alltid kommer vara identiska.
Frågan om teknisk suveränitet handlar därför ytterst om att ha alternativ när de inte är det.
Det är också bakgrunden till att Sverige och andra europeiska länder dras allt djupare in i kampen om halvledare, AI och strategiska leveranskedjor, något Hurbra tidigare gått igenom i artikeln om Pax Silica och Sveriges roll i USA:s teknikstrategi.
EU försöker nu bygga mer än regler
Europa har under lång tid fått kritik för att vara bra på att reglera amerikanska teknikföretag men betydligt sämre på att skapa egna.
Den kritiken har haft substans.
Men den börjar bli mindre komplett.
EU:s nya AI-politik handlar inte längre enbart om regler som AI Act.
AI-fabriker, kommande gigafabriker, ny chipstrategi, investeringar i molninfrastruktur och InvestAI innebär att unionen försöker bygga den fysiska och finansiella grund som krävs för en egen industri.
Det är en viktig förändring.
Regler kan bestämma hur AI får användas.
De kan inte träna en modell.
För det behövs chip, datacenter, el, ingenjörer och pengar.
EU:s nya satsningar riktar sig allt mer mot just dessa problem.
Frågan är om de kommer tillräckligt snabbt.
USA:s största teknikföretag investerar redan summor varje år som motsvarar mycket stora europeiska industriprogram.
Om Europa bygger sju AI-gigafabriker samtidigt som amerikanska bolag bygger betydligt fler och större anläggningar minskar Europas absoluta kapacitetsgap men inte nödvändigtvis det relativa.
Det räcker alltså inte att Europa växer.
Europa måste växa snabbt nog.
En europeisk modell är inte samma sak som en europeisk AI-stack
Det är den viktigaste skillnaden i hela diskussionen.
Anta att ett svenskt företag använder en Mistral-modell.
Modellen är utvecklad av ett franskt företag.
Den körs i ett datacenter i Frankrike.
Informationen stannar inom EU.
Ur ett dataskydds- och kontrollperspektiv kan lösningen vara mycket europeisk.
Men servern kan använda Nvidia-GPU:er designade i USA.
Tillverkningen kan ske i Taiwan.
Programvarustacken kan bygga på amerikansk teknik.
Datacentret kan finansieras med globalt kapital.
Och en del av tjänsterna runt modellen kan levereras genom Microsoft Azure.
Det betyder inte att lösningen saknar europeisk suveränitet.
Men det betyder att den inte är tekniskt oberoende.
Mistrals stora betydelse är därför inte att bolaget redan har brutit Europas beroende.
Det är att företaget gör beroendet mindre på några av de lager som Europa faktiskt kan påverka.
Om modellerna kan köras lokalt blir det lättare att byta infrastruktur.
Om europeiska datacenter finns minskar beroendet av amerikanska serverhallar.
Om data kan stanna i Europa ökar den juridiska kontrollen.
Om flera europeiska modeller konkurrerar finns alternativ till amerikanska leverantörer.
Varje sådant steg ökar handlingsfriheten.
Kan Europa bli helt oberoende av USA?
På kort och medellång sikt är svaret nej.
Det är svårt att se hur Europa under resten av 2020-talet skulle kunna skapa en fullständigt självständig kedja från avancerad halvledardesign och tillverkning till frontier-modeller, globala molnplattformar och kapital i amerikansk skala.
Beroendet av Nvidia är för stort.
De amerikanska molnbolagens ställning är för stark.
Kapitalgapet är för stort.
Och även en europeisk teknikstack skulle fortfarande vara beroende av andra delar av den globala halvledarindustrin.
Men det är inte samma sak som att Europa har förlorat.
Europa kan bli en egen AI-makt utan att bli självförsörjande
Det mer realistiska målet är strategisk självständighet.
Europa behöver inte tillverka varje processor för att bli en viktig AI-makt.
Det behöver däremot kontrollera tillräckligt många delar av systemet för att kunna välja.
Det innebär konkurrenskraftiga europeiska modeller.
Det innebär datacenter och beräkningskapacitet på europeisk mark.
Det innebär möjlighet att köra kritiska modeller utan amerikanska molntjänster.
Det innebär kontroll över känsliga data.
Det innebär mer europeiskt kapital.
Och framför allt innebär det alternativ.
Ett Europa som kan välja Nvidia för att Nvidia är bäst befinner sig i en helt annan situation än ett Europa som måste välja Nvidia eftersom inga andra realistiska lösningar finns.
Samma sak gäller Microsoft, Amazon, Google och de största amerikanska AI-laboratorierna.
Målet behöver därför inte vara en AI-ekonomi utan amerikansk teknik.
Det behöver vara en AI-ekonomi som kan fungera även när amerikansk teknik inte finns tillgänglig på de villkor Europa önskar.
Mistrals finansieringsrunda visar att den utvecklingen har börjat.
Men den visar också hur långt det är kvar.
Europa har börjat bygga ett eget intelligenslager ovanpå den globala teknikstacken. Nästa steg är att kontrollera mer av infrastrukturen under det.
Först när kontinenten har modellerna, beräkningskapaciteten, molnalternativen, energin, kapitalet och möjligheten att byta leverantör kan Europa tala om verklig AI-suveränitet.
Fullständigt oberoende från USA är sannolikt varken möjligt eller nödvändigt.
Att USA blir en partner Europa väljer – i stället för en teknisk leverantör Europa inte kan klara sig utan – är däremot ett realistiskt mål.