Instabee, bolaget bakom Instabox och Budbee, behöver enligt storägaren Creades inte längre något nytt kapital. Närmare 80 procent av leveranserna går nu till paketskåp, vilket kan förbättra lönsamheten. Samtidigt visar ägarnas senaste rapporter att Creades och Kinnevik värderar samma bolag olika.
Creades vd John Hedberg beskriver en tydlig förbättring i Instabees verksamhet. I en intervju med Placera den 19 oktober säger han att leveransvolymerna ökat kraftigt under året och att bolaget nu bygger upp sin kassa.
Hans bedömning är att Instabee inte behöver ta in mer kapital från ägarna. Det är ett viktigt besked för ett bolag som tidigare haft stora förluster och genomgått omfattande effektiviseringar.
Paketskåpen förändrar ekonomin
En avgörande förändring är hur Instabee levererar sina paket.
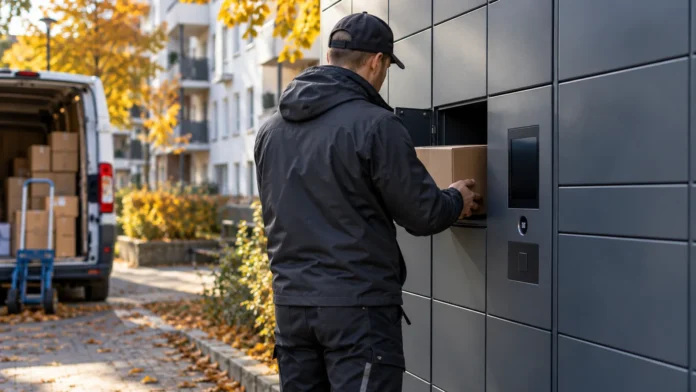
Enligt Hedberg går närmare 80 procent av leveranserna numera till paketskåp. Tidigare var fördelningen ungefär jämn mellan paketskåp och hemleveranser.
Skillnaden är betydelsefull för kostnaderna. En chaufför som levererar paket direkt till hushåll måste göra många individuella stopp. Vid ett paketskåp kan samma chaufför lämna ett stort antal försändelser på en enda plats.
När fler paket passerar genom samma nätverk kan kostnaden per leverans sjunka. Det är också en förklaring till varför växande paketvolymer kan ge en större förbättring av lönsamheten än omsättningsökningen ensam antyder.
Samtidigt kostar paketskåpen pengar att installera och underhålla. Fördelarna blir störst när skåpen används flitigt och transporterna kan planeras effektivt.
Instabee har fortfarande förluster bakom sig
Instabee bildades när Instabox och Budbee slogs samman 2022. Bolaget värderades då till 18 miljarder kronor, men värderingen har därefter fallit kraftigt.
Under 2025 förbättrades det justerade resultatmåttet EBITDA till 163 miljoner kronor, jämfört med 9 miljoner året före. Rörelseresultatet var däremot fortfarande negativt med 343 miljoner kronor.
Vid utgången av 2025 hade bolaget 36 miljoner kronor i likvida medel, jämfört med 166 miljoner ett år tidigare.
Att Instabee nu bygger kassa är därför en viktig förändring om utvecklingen håller i sig. Men Hedbergs uttalande är en aktuell ägarbedömning, inte ett nytt offentliggjort bokslut som visar hur mycket pengar bolaget har i dag.
Instabees vd Alexis Priftis uppgav redan i september att verksamheten hade positivt kassaflöde. Bolagets bedömning var då att EBITDA för helåret 2026 skulle uppgå till 150–200 miljoner kronor.
Creades och Kinnevik värderar Instabee olika
Trots förbättringarna gör de två investmentbolagen olika bedömningar av Instabees värde.
I Creades rapport för tredje kvartalet värderades innehavet, motsvarande cirka 9 procent av Instabee, till 393 miljoner kronor. En rak uppräkning ger ett värde på omkring 4,4 miljarder kronor för hela bolaget.
Kinneviks rapport för samma kvartal angav i stället ett innehavsvärde på 605 miljoner kronor för en ägarandel på cirka 16 procent. Det innebär en lägre värdering i förhållande till ägarandelen.
Placera uppskattar Kinneviks värdering av hela Instabee till omkring 3,6 miljarder kronor. Beloppen bör ses som ungefärliga eftersom ägarandelarna är avrundade och aktievillkor kan påverka beräkningen.
Varför blir värderingarna olika?
Båda ägarna använder metoder som utgår från bolagets omsättning, men deras antaganden skiljer sig åt.
Creades redovisar en omsättningsmultipel på 1,6 efter justeringar och en rabatt på 38 procent som bland annat tar hänsyn till att aktierna inte är börsnoterade.
Kinnevik utgår också från omsättningsmultiplar, men jämför med noterade bolag inom leverans- och logistiksektorn. I Kinneviks officiella delårsrapport redovisas ett jämförelseintervall på 1,0–2,0 gånger omsättningen.
Skillnader i prognoser, riskbedömningar och rabatter kan därmed ge olika värderingar även när grundmetoden liknar varandra. Aktiernas ekonomiska rättigheter kan också påverka hur ett företagsvärde fördelas mellan ägarna, men det är inte fastställt att sådana skillnader förklarar just Instabees värderingsgap.
För Creades och Kinnevik blir den avgörande frågan nu om Instabee kan fortsätta öka paketvolymerna utan att kostnaderna växer i samma takt.
Om den större andelen skåpleveranser leder till ett uthålligt positivt kassaflöde kan det stärka argumenten för högre värderingar. Men hur mycket Instabee faktiskt är värt beror fortfarande på vilka framtida intäkter, kostnader och risker ägarna räknar med.