AZZ redovisar ett kraftigt fall i vinsten per aktie för andra kvartalet i räkenskapsåret 2027. Samtidigt växer försäljningen med 16,7 procent och bolaget höjer sin helårsprognos. Förklaringen ligger till stor del i fjolårets stora engångsvinst från AVAIL. Bakom de svaga jämförelsesiffrorna finns en industriverksamhet som faktiskt har förbättrat sin lönsamhet.
Det amerikanska metallbeläggningsbolaget presenterade rapporten den 13 oktober 2026. Kvartalet omfattar juni–augusti och visar en omsättning på 486,9 miljoner dollar, jämfört med 417,3 miljoner dollar under motsvarande period föregående år.
Den rapporterade vinsten per aktie föll däremot från 2,95 till 1,94 dollar, en nedgång på 34,2 procent. Den justerade vinsten gick åt motsatt håll och steg med 29 procent till 2,00 dollar per aktie.
Skillnaden mellan måtten är stor. Men det finns också ett tredje sätt att bedöma utvecklingen: att granska rörelseresultatet innan effekterna från AVAIL påverkar nettovinsten.
AZZ rapport Q2 2027 – de viktigaste siffrorna
| Nyckeltal | Q2 2027 | Q2 2026 |
|---|---|---|
| Omsättning | 486,9 MUSD | 417,3 MUSD |
| Rörelseresultat | 83,8 MUSD | 68,5 MUSD |
| Nettovinst | 58,5 MUSD | 89,3 MUSD |
| Vinst per aktie | 1,94 USD | 2,95 USD |
| Justerad vinst per aktie | 2,00 USD | 1,55 USD |
| Justerad EBITDA | 110,9 MUSD | 88,7 MUSD |
| Operativt kassaflöde | 102,8 MUSD | 58,4 MUSD |
MUSD avser miljoner amerikanska dollar.
Det vanliga rörelseresultatet enligt amerikanska redovisningsregler, GAAP, ökade med 22,4 procent till 83,8 miljoner dollar.
Rörelsemarginalen förbättrades samtidigt från 16,4 till 17,2 procent.
Det är viktigt eftersom förbättringen därmed inte enbart bygger på AZZ:s justerade resultatmått. Bolaget tjänade mer pengar på sin löpande industriverksamhet även innan analytiker och investerare börjar räkna bort särskilda poster.
AVAIL förklarar varför nettovinsten faller
AZZ äger 40 procent av samriskbolaget AVAIL. Under jämförelsekvartalet 2025 fick AZZ en stor resultatförstärkning när AVAIL avyttrade Electrical Products Group.
Den avyttringsrelaterade post som AZZ räknar bort vid beräkningen av justerad vinst uppgick då till 61,6 miljoner dollar.
I årets kvartal uppgick motsvarande justering till endast 6,7 miljoner dollar, kopplad till AVAIL:s försäljning av Rig-A-Lite. Den affären genomfördes i maj 2026, men påverkar AZZ:s andra kvartal genom bolagets redovisningsmässiga eftersläpning för AVAIL.
Resultatandelen från AVAIL som helhet minskade från 59,3 till 6,8 miljoner dollar mellan jämförelsekvartalen.
Det är den huvudsakliga förklaringen till att AZZ:s rapporterade nettovinst sjunker trots att industriverksamheten utvecklas bättre.
Hur blir 1,94 dollar i vinst till 2,00 dollar justerat?
AZZ gör flera justeringar för att beräkna vinsten per aktie:
- Rapporterad vinst per aktie: 1,94 dollar.
- Avskrivningar på immateriella tillgångar läggs tillbaka med 0,20 dollar.
- Förvärvsrelaterade kostnader läggs tillbaka med 0,09 dollar.
- AVAIL-posten dras bort med 0,22 dollar.
- Skattejusteringar minskar resultatet med 0,01 dollar.
Resultatet blir en justerad vinst på 2,00 dollar per aktie.
Under föregående års kvartal var AVAIL-avdraget hela 2,04 dollar per aktie. Det gjorde att den justerade jämförelsevinsten blev 1,55 dollar, trots en rapporterad vinst på 2,95 dollar.
Det betyder inte att den justerade vinsten automatiskt är mer korrekt. Även förvärvskostnader och avskrivningar är verkliga redovisade kostnader. Den som vill förstå skillnaden kan läsa mer om vad justerat resultat innebär och varför bolag använder måttet.
För AZZ är den tydligaste kontrollen därför rörelseresultatet. Det steg med drygt 22 procent utan att kräva någon justering för AVAIL:s avyttringar.
Större volymer driver tillväxten
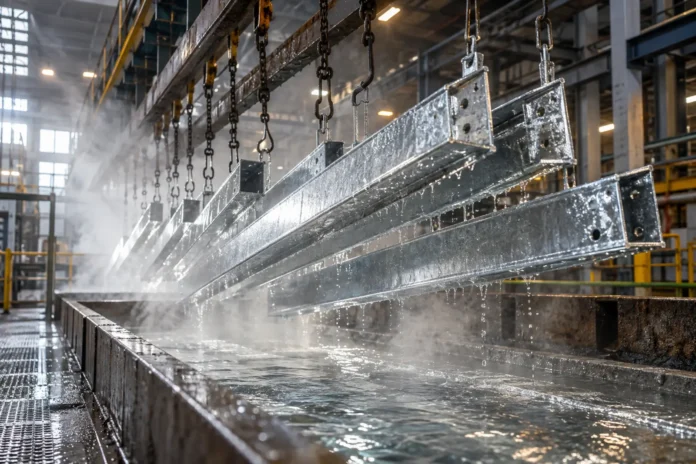
AZZ:s försäljningstillväxt kommer från två verksamheter: Metal Coatings, som bland annat arbetar med varmförzinkning, och Precoat Metals, som levererar beläggningar på metall till olika industrikunder.
Båda växte under kvartalet, men utvecklingen skiljer sig åt.
| Segment | Omsättning | Tillväxt | Rörelsemarginal |
|---|---|---|---|
| Metal Coatings | 233,5 MUSD | +22,9 % | 27,4 % |
| Precoat Metals | 253,4 MUSD | +11,5 % | 17,1 % |
Metal Coatings: Nästan 80 procent av ökningen kommer från volymer
Metal Coatings ökade försäljningen med 43,5 miljoner dollar.
Av ökningen kom 34,5 miljoner dollar från större behandlad stålvolym. Högre genomsnittspriser bidrog med 6,5 miljoner dollar och övrig försäljning med 2,5 miljoner.
Det visar att tillväxten inte i första hand handlar om prishöjningar. Volymerna stod för nästan fyra femtedelar av segmentets försäljningsökning.
Efterfrågan var starkare inom bygg, infrastruktur, industri och transporter.
Men kostnaderna ökade också. Bara zinkkostnaderna steg med 11,3 miljoner dollar, och större produktion krävde mer personal och andra resurser.
Rörelsemarginalen ökade därför endast marginellt, från 27,2 till 27,4 procent.
Precoat Metals: Ny kapacitet förbättrar marginalen
Precoat Metals ökade omsättningen med 26,1 miljoner dollar.
Här bidrog större volymer inom framför allt bygg och containrar, högre priser, förändrad produktmix och ökad produktion vid anläggningen i Washington i delstaten Missouri.
Den nya produktionskapaciteten har successivt tagits i bruk och anläggningen nådde lönsamhet under föregående räkenskapsårs fjärde kvartal.
Precoat Metals rörelsemarginal förbättrades från 16,1 till 17,1 procent. Det är en tydligare marginalförbättring än i Metal Coatings.
Samtidigt rapporterar AZZ svagare volymer inom bland annat ventilation, vitvaror och transportindustri. Efterfrågan är alltså inte stark inom alla kundgrupper.
Hur stor är den organiska tillväxten?
AZZ förvärvade Seattle Galvanizing den 30 juli 2026 för 57,5 miljoner dollar. Därmed bidrar verksamheten under en del av kvartalet.
Bolaget har också ett tidigare förvärv, Canton Galvanizing, som påverkar jämförelsen mellan åren.
AZZ särredovisar inte förvärvens exakta försäljningsbidrag. Därför går det inte att räkna fram en säker organisk tillväxtprocent.
Bolagets uppgifter om större behandlade volymer visar ändå att en betydande del av tillväxten kommer från den underliggande verksamheten, inte enbart från förvärv.
Kassaflödet är starkare än halvårssiffrorna antyder
Även kassaflödet påverkas kraftigt av AVAIL.
Under andra kvartalet ökade AZZ:s operativa kassaflöde från 58,4 till 102,8 miljoner dollar. Det motsvarar en förbättring på drygt 76 procent.
Men halvårssiffrorna ger en helt annan bild vid första anblicken.
För de första sex månaderna i räkenskapsåret sjönk det redovisade operativa kassaflödet från 373,2 till 140,0 miljoner dollar.
Det skulle kunna uppfattas som en dramatisk försämring. I själva verket innehöll föregående års kassaflöde en AVAIL-utbetalning på 273,2 miljoner dollar som då klassificerades som operativt kassaflöde.
Om den posten räknas bort blir jämförelsen betydligt mer relevant.
| Kassaflöde första halvåret | FY2027 | FY2026 |
|---|---|---|
| Rapporterat operativt kassaflöde | 140,0 | 373,2 |
| Exklusive fjolårets AVAIL-utbetalning | 140,0 | 99,9 |
| Investeringar i anläggningar | 37,2 | 40,2 |
| Kassaflöde efter anläggningsinvesteringar, med AVAIL-posten borträknad | 102,8 | 59,8 |
Beloppen är miljoner dollar. De jämförbara kassaflödesmåtten är beräkningar utifrån bolagets rapport, inte AZZ:s egna redovisade nyckeltal.
Med den jämförelsen ökade det operativa kassaflödet med omkring 40 procent. Efter anläggningsinvesteringar är förbättringen cirka 72 procent.
Det är också värt att notera att rörelsekapitalet inte låg bakom förbättringen. Förändringar i kortfristiga tillgångar och skulder belastade årets halvårskassaflöde med 31,3 miljoner dollar, jämfört med 5,7 miljoner året före.
Det talar för att den löpande verksamhetens förmåga att generera kontanter har stärkts.
Däremot ingår inte Seattle-förvärvets köpeskilling på 57,5 miljoner dollar i anläggningsinvesteringarna ovan. Kassaflöde efter anläggningsinvesteringar är därför inte samma sak som pengar som återstår efter samtliga investeringar och företagsförvärv.
AZZ höjer prognosen för hela 2027
Efter det starka kvartalet justerar AZZ upp sina finansiella mål för räkenskapsåret som avslutas under 2027.
| Prognos | Tidigare | Ny |
|---|---|---|
| Omsättning | 1,80–1,85 md USD | 1,825–1,875 md USD |
| Justerad EBITDA | 375–415 MUSD | 380–420 MUSD |
| Justerad vinst per aktie | 6,75–7,15 USD | 7,00–7,30 USD |
Under första halvåret tjänade AZZ 3,84 dollar per aktie på justerad basis.
För att nå den nya helårsprognosen behöver bolaget därmed leverera ytterligare 3,16–3,46 dollar per aktie under de återstående två kvartalen.
Omsättningsmålet innebär att andra halvårets försäljning behöver uppgå till ungefär 890–940 miljoner dollar, jämfört med 935 miljoner under första halvåret.
Den höjda prognosen förutsätter alltså inte att den senaste tidens höga försäljningstakt fortsätter att accelerera.
AZZ har dessutom förbättrat sina justerade resultat tre kvartal i följd sedan det svagare fjärde kvartalet i föregående räkenskapsår. Den justerade vinsten per aktie har gått från 1,34 dollar i Q4 till 1,85 dollar i Q1 och nu 2,00 dollar i Q2.
Bolagets officiella resultatmeddelande för Q2 2027 innehåller även den fullständiga helårsprognosen.
Bedömning: Starkare verksamhet, men flera risker återstår
AZZ:s rapport är bättre än den rapporterade vinstnedgången antyder.
Tre uppgifter väger särskilt tungt: rörelseresultatet ökar med 22,4 procent, större volymer står för huvuddelen av tillväxten i Metal Coatings och kassaflödet förbättras även när fjolårets stora AVAIL-utbetalning räknas bort.
Precoat Metals förbättrade marginal bidrar också till en mer övertygande resultatbild.
Samtidigt finns tydliga begränsningar. Metal Coatings lyckas ännu inte omvandla sin kraftiga försäljningstillväxt till någon större marginalförbättring. Högre zinkkostnader, svagare efterfrågan inom vissa industrigrenar och kostnader kopplade till expansion och förvärv kan fortsätta att påverka resultatet.
Tillväxten går heller inte att dela upp exakt mellan organisk verksamhet och förvärv.
Men slutsatsen från andra kvartalet är ändå tydlig: AZZ:s kärnverksamhet växer och tjänar mer pengar, samtidigt som det stora redovisade vinstfallet framför allt beror på att fjolårets AVAIL-vinst inte återkommer i samma omfattning.
Den höjda prognosen har därmed stöd i utvecklingen för både rörelseresultat och kassaflöde, inte bara i bolagets justerade vinstmått.