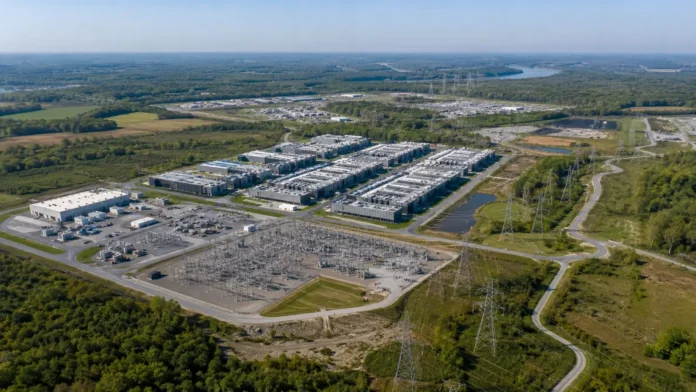
Nvidia går in med 1,5 miljarder dollar i SB Energy samtidigt som OpenAI säkrar omkring 8 gigawatt AI-datorkapacitet i Ohio. Affären visar hur AI-racet snabbt har förändrats från en kamp om de bästa chippen till en kapplöpning om el, datacenter och hundratals miljarder dollar i finansiering.
Det som under helgen fortfarande var uppgifter om en möjlig Nvidia-investering på upp till 3 miljarder dollar har nu blivit en bekräftad affär.
Nvidia investerar 1,5 miljarder dollar i SB Energy. Samtidigt har OpenAI ingått ett 20-årigt avtal om omkring 8 gigawatt IT-kapacitet vid det enorma PORTS-Pike-projektet i Ohio.
SB Energy ska bygga, äga och driva datacentret. Och all den kapacitet som OpenAI hyr ska använda Nvidias AI-infrastruktur.
Det skapar en ovanlig – men allt vanligare – ekonomisk kedja: Nvidia investerar i infrastrukturen som ska göra det möjligt för en av bolagets största kunder att köpa och använda ännu fler Nvidia-system.
Nvidia går från chipleverantör till finansiär
Den bekräftade investeringen är lägre än de upp till 3 miljarder dollar som diskuterades under helgen. Men Nvidias faktiska åtagande går betydligt längre än de 1,5 miljarderna.
Bolaget ska också ge kreditstöd för mark, elanslutning och byggandet av den första etappen av datacenterprojektet. Den etappen omfattar omkring 4,25 gigawatt IT-kapacitet.
Det innebär att Nvidia inte bara säljer hårdvaran när anläggningen väl är byggd. Företaget hjälper till att få själva projektet finansierat och genomfört.
Det är ett tydligt tecken på hur AI-marknaden förändras.
Under de senaste åren har det ofta varit tillgången på avancerade chip som beskrivits som den viktigaste flaskhalsen. Nu håller andra begränsningar på att bli minst lika viktiga: mark, elproduktion, transmissionsnät, transformatorer, datacenter och kapital.
För Nvidia finns därför en tydlig ekonomisk logik.
Om OpenAI och andra AI-bolag vill köpa enorma mängder Nvidia-system men saknar tillräckligt med el, datacenter eller finansiering för att faktiskt installera dem, begränsas även Nvidias framtida försäljning.
Genom att investera längre ned i kedjan kan Nvidia undanröja sådana hinder – och samtidigt skapa en infrastruktur där den egna tekniken blir standard.
Pengarna går runt i AI-ekosystemet
Det är samtidigt just den konstruktionen som har ökat kritiken mot de cirkulära kapitalflödena i AI-boomen.
OpenAI och SoftBank investerade tidigare 500 miljoner dollar vardera i SB Energy. Ares gick samtidigt in med ytterligare kapital.
SB Energy bygger sedan infrastrukturen. OpenAI blir kund och hyr kapaciteten. Nvidia investerar i SB Energy och hjälper projektet med kreditstöd. Datacentret ska därefter fyllas med Nvidia-system.
Flera av de största aktörerna är alltså samtidigt investerare, kunder, leverantörer och finansiärer åt varandra.
Det betyder inte att efterfrågan på AI-kapacitet är konstgjord. Leverantörsfinansiering och strategiska investeringar förekommer i många kapitalintensiva branscher.
Men modellen gör det svårare att skilja helt oberoende slutkundsefterfrågan från efterfrågan som möjliggörs genom kapital från samma företag som i nästa steg säljer utrustningen.
Det är också där riskerna kan byggas upp.
Om efterfrågan på AI-kapacitet någon gång blir betydligt svagare än väntat kan Nvidia drabbas från flera håll samtidigt: genom lägre försäljning av chip och system, fallande värden på investeringar i AI-bolag och datacenter samt exponering mot olika finansieringsåtaganden.
Nvidia satsar allt mer kapital på sina kunder
Ohio-affären är inte ett isolerat exempel.
Nvidia har tillsammans med bland andra Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs och KKR lanserat en modell som ska försöka mobilisera mer än 500 miljarder dollar i tredjepartskapital till AI-infrastruktur.
Tanken är i praktiken att skapa betydligt större finansieringsmöjligheter för datacenter och andra projekt som bygger på Nvidia-ekosystemet.
De 500 miljarderna är inte redan investerade pengar och de slutliga avtalen är ännu inte färdigställda. Men ambitionen visar skalan på den marknad Nvidia försöker skapa runt sina produkter.
Även bolagets egen investeringsportfölj har vuxit snabbt. Värdet på Nvidias investeringar i icke börsnoterade bolag steg från omkring 22,3 miljarder dollar i januari till 42,3 miljarder dollar i slutet av april 2026. Därutöver hade bolaget ytterligare omkring 27 miljarder dollar i investeringsåtaganden.
Alla dessa investeringar är inte finansiering av direkta kunder. Men siffrorna visar hur långt Nvidia har rört sig från rollen som en traditionell halvledartillverkare.
Bolaget säljer inte längre bara den centrala komponenten i AI-boomen. Det investerar också i energi- och datacenterinfrastrukturen runt Stargate och andra jättesatsningar.
8 gigawatt visar hur enormt elbehovet blivit
Den kanske mest slående siffran i Ohio-projektet är ändå inte investeringen på 1,5 miljarder dollar.
Det är 8 gigawatt.
OpenAI har tecknat avtal om omkring 8 GW IT-kapacitet. Det handlar alltså om den elektriska effekten till själva datorsystemen, inte bara om ett vanligt datacenters totala anslutning.
Som ren skalaillustration skulle en konstant IT-belastning på 8 GW under ett helt år motsvara ungefär 70 terawattimmar elektricitet. Den verkliga årsförbrukningen kommer att bero på hur anläggningen används och ska inte förväxlas med denna teoretiska beräkning.
Och själva servrarna är bara en del av behovet.
SB Energy och SoftBank planerar minst 10 gigawatt ny elproduktion för området. Samtidigt ska SB Energy tillsammans med AEP Ohio investera omkring 4,2 miljarder dollar i nya och uppgraderade transmissionsledningar i södra Ohio.
Det innebär att ett enda stort AI-projekt kan kräva investeringar på flera nivåer samtidigt: kraftverk, elnät, mark, byggnader, kylning, finansiering och slutligen själva AI-systemen.
Det är en helt annan skala än när ett teknikbolags expansion främst handlade om fler servrar i befintliga datacenter.
Första kapaciteten väntas 2028
De stora gigawattsiffrorna ska samtidigt inte tolkas som att 8 GW redan finns på plats.
Enligt OpenAI:s besked om PORTS-Pike-projektet väntas de första omkring 800 megawatten bli tillgängliga 2028, huvudsakligen genom befintlig elinfrastruktur.
Därefter krävs ytterligare kraftproduktion, transmissionskapacitet och utbyggnad.
Hela projektet planeras att utvecklas fram till omkring 2032. Fortsättningen är dessutom beroende av bland annat finansiering, tillstånd, miljöprövningar och att den nödvändiga infrastrukturen faktiskt kan byggas.
Det är därför mer korrekt att tala om omkring 8 GW avtalad eller planerad kapacitet än om färdig datorkraft.
AI-racet blir ett energirace
Affären visar ändå tydligt vart utvecklingen är på väg.
Under den första fasen av AI-boomen räckte det långt att fråga vilka bolag som hade tillgång till de bästa chippen.
I nästa fas blir frågorna större: Vem kan finansiera datacentren? Vem får fram elektriciteten? Vem kan bygga nätanslutningen? Och vilka företag har balansräkningar starka nog att bära projekten tills intäkterna kommer?
Nvidia har ett kraftfullt incitament att hjälpa till att lösa de problemen.
Varje ny gigawatt AI-kapacitet som faktiskt byggs kan innebära stora framtida beställningar av bolagets egna system. Därför är det rationellt för Nvidia att använda delar av de enorma vinster som chipboomen skapat till att finansiera nästa lager av infrastrukturen.
Men det skapar samtidigt en ny fråga för investerarna.
Ju mer Nvidia själv investerar i, finansierar eller garanterar den infrastruktur där företagets produkter ska användas, desto viktigare blir det att förstå hur mycket av den framtida efterfrågan som hade vuxit lika snabbt utan Nvidias eget kapital.
Ohio-affären ger inget enkelt svar på den frågan.
Den visar däremot hur långt AI-boomen redan har gått: det räcker inte längre att bygga världens mest efterfrågade chip. Nvidia har börjat hjälpa till att finansiera kraftverken, elnäten och datacentren som krävs för att kunderna ska kunna använda dem.