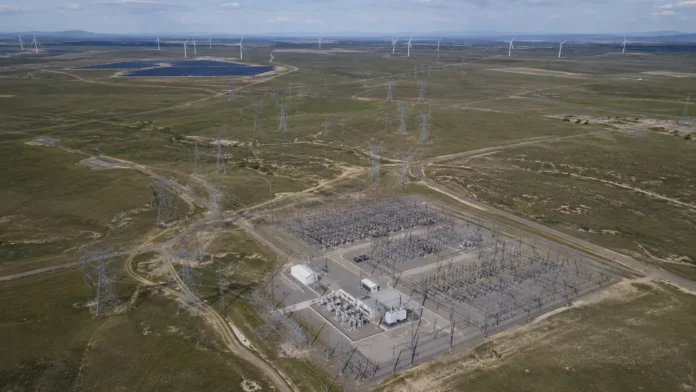
Världen bygger sol- och vindkraft snabbare än elnäten hinner anpassas. Bara i Kina kan omkring 360 terawattimmar möjlig vind- och solel ha gått förlorad under första halvåret 2026. Nu börjar nätproblemen påverka både investeringar, finansiering och elpriser – samtidigt som batterier och nya kraftledningar blir en allt viktigare del av energiomställningens ekonomi.
Det har länge varit själva utbyggnaden av sol- och vindkraft som stått i centrum för den globala energiomställningen. Men när förnybar produktion växer snabbt uppstår ett nytt problem: elen måste också kunna transporteras till rätt plats vid rätt tidpunkt.
En ny kartläggning som Reuters uppmärksammat visar hur omfattande problemet blivit.
Enligt en uppskattning från Global Energy Monitor och Centre for Research on Energy and Clean Air, CREA, begränsades omkring 360 terawattimmar potentiell vind- och solel i Kina under första halvåret 2026. Det är 49 procent mer än under motsvarande period året före och ungefär lika mycket el som Mexiko använder under ett helt år.
Den kinesiska energimyndigheten redovisar betydligt lägre andelar begränsad produktion än forskarnas modell. Siffran 360 TWh ska därför ses som en uppskattning, inte som en officiell kinesisk uppgift.
Men oavsett exakt nivå pekar utvecklingen i samma riktning: allt mer förnybar kapacitet byggs ut snabbare än elsystemet kan ta hand om den.
El finns – men på fel plats och vid fel tid
Problemet brukar beskrivas med det engelska begreppet curtailment. Det betyder inte att el först produceras och sedan kastas bort, utan att vindkraftverk och solparker tvingas dra ned produktionen trots att de hade kunnat leverera mer.
Det kan hända när ledningarna från ett område redan är fullbelastade, när produktionen överstiger den lokala efterfrågan eller när elsystemet inte har tillräcklig flexibilitet för att hantera snabba förändringar.
Solkraft är ett tydligt exempel.
När tusentals anläggningar producerar maximalt mitt på dagen kan mängden el öka mycket snabbare än konsumtionen. Om kraften inte kan transporteras till andra delar av landet och det saknas tillräckligt med batterier eller annan lagring måste en del av produktionen stoppas.
För Kina förstärks problemet av att mycket ny vind- och solkraft byggts långt från de största konsumtionsområdena.
Samtidigt finns fortfarande stora mängder kolkraft i systemet. CREA och Global Energy Monitor pekar på att långtidskontrakt för kolkraft kan reservera en betydande del av efterfrågan redan i förväg. Därmed blir utrymmet mindre för förnybar el även när den skulle kunna produceras billigare.
Den kombinationen gör att Kina på samma gång kan bygga rekordmycket förnybar energi och ändå tvingas begränsa en växande del av produktionen.
Samma problem växer i flera stora ekonomier
Kina är det tydligaste exemplet, men nätbegränsningar har blivit ett betydligt bredare problem.
I Australien begränsades omkring 2,93 TWh vind- och solel under första halvåret 2026, enligt Reuters sammanställning. Det var 37 procent mer än året före och motsvarade omkring sju procent av den möjliga produktionen.
Japan begränsade omkring 2,35 TWh under samma period, en ökning med 34 procent.
I Indien uppskattas omkring 8,13 TWh solkraft ha begränsats enbart under andra kvartalet. Det motsvarar cirka 14 procent av landets möjliga solproduktion under perioden.
Orsakerna skiljer sig mellan länderna.
I Indien har myndigheter bland annat pekat på att nya sol- och vindprojekt ibland färdigställs innan de kraftledningar som ska transportera elen.
I Japan spelar även återstarten av kärnkraftverk in. Kärnkraften producerar stabilt över dygnet och är mindre flexibel än exempelvis gasproduktion. När mycket solkraft samtidigt kommer in i systemet kan behovet av att begränsa förnybar produktion därför öka, särskilt i områden där överföringskapaciteten är svag.
Nätproblemen börjar förändra investeringarna
Det gör frågan till betydligt mer än ett tekniskt problem.
Om en solpark inte vet hur stor del av sin möjliga produktion som faktiskt kommer att få säljas blir projektets framtida intäkter svårare att beräkna. Det påverkar både investerarnas avkastningskrav och bankernas vilja att låna ut pengar.
Australien visar hur snabbt det kan slå.
I delar av landet har banker blivit allt mer ovilliga att finansiera fristående storskaliga solparker där risken för framtida begränsningar är hög. Samtidigt har investeringar i stora batteriprojekt tagit fart.
Den ekonomiska logiken är enkel.
En ensam solpark är beroende av att nätet kan ta emot elen exakt när solen skiner. En anläggning som kombineras med batterilagring kan i stället lagra delar av produktionen när nätet är överbelastat eller priserna mycket låga och sälja elen senare.
Det gör batteriet till mer än en teknisk komponent. Det blir ett sätt att skydda projektets intäkter.
Samma utveckling syns i Kina, där investerare i ökande grad tittar på kombinationen solkraft och lagring snarare än enbart nya fristående solparker.
Nya kinesiska solinstallationer föll kraftigt under första halvåret 2026. Nedgången kan dock inte förklaras enbart med nätproblemen. Kina har samtidigt genomfört stora förändringar av ersättningssystem och elprissättning, och installationerna året före drevs upp inför de nya reglerna.
Billig el kan fastna bakom en flaskhals
Nätproblemen påverkar också elpriserna på ett sätt som först kan verka motsägelsefullt.
När mycket vind- och solel produceras samtidigt kan elpriset i ett område falla kraftigt och ibland bli negativt.
Men om kraftledningarna inte har kapacitet att föra den billiga elen vidare kan andra delar av elsystemet samtidigt behöva använda betydligt dyrare produktion.
Ett land kan därför ha både för mycket och för lite el samtidigt.
På ena sidan av en nätflaskhals kan producenter tvingas stänga ned vindkraftverk eller solparker eftersom priset är extremt lågt. På andra sidan kan konsumenterna fortfarande vara beroende av kolkraft, gaskraft eller importerad el.
Det är en av anledningarna till att själva nätet får allt större betydelse för slutkostnaden i elsystemet.
Frågan är relevant även i Sverige, där förhållandet mellan produktion, överföringskapacitet och elpriser blivit en central del av energidebatten. Hurbra har tidigare gått igenom hur kärnkraft, vindkraft, elnät och elpriser hänger ihop inför valet 2026.
Över 2 500 GW väntar på nätanslutning
Den globala skalan visar varför problemet riskerar att bli ännu större.
Internationella energiorganet IEA uppskattar att mer än 2 500 gigawatt ny produktion, energilagring och stora elanvändare finns i olika köer för nätanslutning runt om i världen.
Samtidigt ligger de globala investeringarna i elnät på omkring 400 miljarder dollar per år. IEA bedömer att de behöver öka med ungefär 50 procent till 2030.
Ledtiderna gör situationen svår.
En solpark kan i vissa fall byggas på ett par år. Ett större transmissionsprojekt kan kräva allt från fem till 15 år när tillstånd, projektering, markfrågor och själva byggandet räknas in.
Det betyder att nya solpaneler och vindkraftverk kan fortsätta komma ut på marknaden betydligt snabbare än infrastrukturen som ska använda deras produktion.
Batterier blir en allt viktigare del av kalkylen
Där kommer energilagringen in.
Stora batterier kan lagra el under timmar med stor produktion och lågt pris och mata tillbaka den när efterfrågan är större. De kan dessutom hjälpa elnäten att hantera snabba förändringar i produktion och förbrukning.
Kostnaderna har fallit kraftigt och stora batteriprojekt har därför blivit betydligt mer ekonomiskt attraktiva.
Chile ger ett konkret exempel. Landet installerade omkring 4 GWh batterilagring under 2025, mer än en fördubbling av den befintliga kapaciteten. Mycket av lagringen byggdes tillsammans med solkraft, vilket har bidragit till att minska mängden solproduktion som måste begränsas.
Liknande investeringar väntas bli allt viktigare även på andra marknader.
CREA:s och Global Energy Monitors analys av utvecklingen i Kina visar samtidigt hur även marknadsregler och befintliga kraftkontrakt måste förändras om mer förnybar el ska kunna utnyttjas.
Nästa stora energiinvestering kan ligga mellan kraftverken
Den globala energiomställningen håller därmed på att gå in i en ny ekonomisk fas.
Att bygga mer vind- och solkraft är fortfarande centralt. Men ytterligare produktionskapacitet ger allt mindre nytta om elen inte kan transporteras, lagras eller användas när den finns tillgänglig.
Det gör att en växande del av kapitalet kan behöva gå till sådant som tidigare hamnade i bakgrunden: kraftledningar, transformatorer, nätanslutningar, digital styrning och batterilagring.
I praktiken kan värdet i nästa fas av energiomställningen därför komma att ligga lika mycket mellan kraftverken som i själva kraftverken.