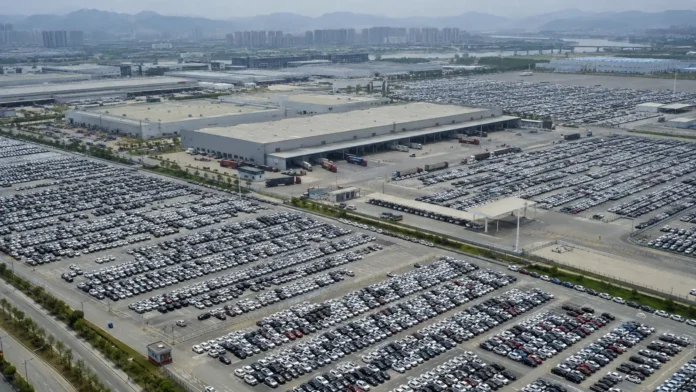
Toyota kan stå inför en av sina största förändringar i Kina på många år. Ett färskt ägarupplägg mellan de statliga biljättarna GAC och FAW kan föra Toyotas två stora kinesiska verksamheter närmare varandra, samtidigt som hela Kinas bilindustri pressas av överkapacitet, priskrig och mer än 100 konkurrerande bilmärken.
Utvecklingen kring Toyota är bara en del av en betydligt större omställning.
S&P Global Ratings räknar med att Kinas bilindustri kan gå igenom en bred våg av omstrukturering under de kommande två till tre åren. Svagare tillverkare riskerar att försvinna eller slukas av större konkurrenter när lönsamheten faller och konkurrensen hårdnar.
För Toyota visar utvecklingen hur snabbt styrkeförhållandena på världens största bilmarknad har förändrats.
GAC vill köpa en del av FAW:s innehav
Kinesiska GAC meddelade den 14 september att bolaget tecknat en avsiktsförklaring med statliga FAW om att köpa en del av FAW:s innehav i ett bilsamarbete.
GAC har inte officiellt namngett vilket samriskbolag det gäller, men kinesiska statliga medier har identifierat verksamheten som FAW Toyota.
Toyota har sedan länge två stora separata samarbeten i Kina: FAW Toyota och GAC Toyota.
De två verksamheterna har egna strukturer, egna återförsäljarnät och delvis överlappande funktioner.
Enligt uppgifter i kinesiska medier har Toyota velat föra dem närmare varandra genom en gemensam försäljningsorganisation. Ett tänkbart upplägg skulle ge Toyota 50 procent av den gemensamma verksamheten, medan GAC och FAW skulle äga 25 procent vardera.
Det skulle bland annat kunna göra det möjligt att samordna försäljning, service och återförsäljarnät.
Någon fullständig sammanslagning är däremot inte beslutad.
Affären är ännu inte slutligt genomförd, något bindande slutavtal har inte presenterats och Toyota har inte bekräftat någon fusion mellan FAW Toyota och GAC Toyota.
Det säkra är att dagens affär kan bli ett första steg mot betydligt tätare samarbete mellan Toyotas två stora kinesiska verksamheter.
Toyota har tappat snabbt i Kina
Bakgrunden är ett dramatiskt maktskifte på den kinesiska bilmarknaden.
Under årets första åtta månader stod FAW Toyota och GAC Toyota tillsammans för omkring 7 procent av Kinas personbilsförsäljning.
Så sent som 2021 låg de två Toyota-verksamheterna tillsammans på andra plats på marknaden, endast bakom Volkswagen.
Nu ligger Toyota efter bland andra BYD och Geely, samtidigt som flera kinesiska tillverkare har vuxit kraftigt inom elbilar och laddhybrider.
Även Toyotas återförsäljarnät har krympt.
FAW Toyota har gått från 773 återförsäljare 2022 till 651. GAC Toyota har under samma period minskat från 693 till 620.
Det är ett tydligt tecken på att den gamla modellen med separata och omfattande försäljningsnät blivit svårare att försvara.
I augusti hade FAW Toyota omkring 3,6 procent av den kinesiska personbilsmarknaden och GAC Toyota omkring 3,4 procent.
BYD låg samtidigt på cirka 15,2 procent och Geely på 11,1 procent.
Skillnaden är inte bara pris.
Kinesiska tillverkare har blivit betydligt snabbare på att utveckla nya modeller, elektrifierade drivlinor, mjukvara och digitala funktioner. Flera av dem arbetar dessutom med betydligt kortare produktcykler än de traditionella japanska och europeiska tillverkarna.
För Toyota innebär det att kostnadsbesparingar och samordning bara löser en del av problemet. Bolaget måste samtidigt få fram bilar som kinesiska kunder faktiskt väljer framför de inhemska konkurrenternas alternativ.
Över 100 bilmärken slåss om samma kunder
Toyota-affären är därför intressant långt utanför det enskilda bolaget.
Kina har fortfarande mer än 100 konkurrerande bilmärken.
Under många år pumpades stora investeringar in i nya fabriker, elbilsmärken och produktionskapacitet. Lokala regeringar stöttade egna bilprojekt och den snabbt växande marknaden gjorde det möjligt för många aktörer att överleva samtidigt.
Nu ser situationen annorlunda ut.
Efterfrågan är svagare, elektrifieringen har vänt upp och ned på konkurrensen och ett långvarigt priskrig har gjort det allt svårare att tjäna pengar.
Den genomsnittliga vinstmarginalen inom Kinas fordonsproduktion har fallit till omkring 1,5 procent, den lägsta nivån på nästan ett årtionde.
Kinesiska myndigheter har samtidigt börjat kritisera både överkapaciteten och den destruktiva priskonkurrensen.
Landets ekonomiska planerare har dessutom gett stöd till fusioner och omstruktureringar mellan större bolag.
Det är i den miljön som Toyota-affären ska förstås.
S&P: större utslagning inom två till tre år
S&P Global Ratings bedömer att en bredare omstrukturering av Kinas bilindustri kan ta fart under de kommande två till tre åren.
Svagare tillverkare med dålig lönsamhet och pressade balansräkningar riskerar att slås ut, köpas upp eller tvingas in i nya samarbeten.
Större bolag med starkare modeller och bättre finanser kan i stället ta ytterligare marknadsandelar.
Det betyder inte att exakt vilka märken som försvinner redan går att säga.
Men den nuvarande strukturen, där över 100 varumärken konkurrerar samtidigt som stora delar av industrin arbetar med mycket låga marginaler, blir allt svårare att upprätthålla.
GAC visar själv hur hårt trycket blivit.
Bolaget utnyttjade bara omkring 60 procent av sin produktionskapacitet under 2025 och redovisade en förlust på motsvarande omkring 1,7 miljarder dollar.
FAW Toyota och GAC Toyota har dessutom tillsammans tappat ytterligare försäljning i år.
När fabriker, återförsäljarnät och administrativa organisationer kostar stora pengar blir samordning därför allt mer attraktiv.
Volkswagen, BMW och Mercedes har samma problem
Toyota är långt ifrån ensam bland de utländska tillverkarna.
Volkswagens leveranser i Kina föll med 36,6 procent under andra kvartalet 2026 jämfört med ett år tidigare.
För BMW var nedgången drygt 30 procent under kvartalet, medan Mercedes-Benz låg på ungefär samma nivå.
Kina är fortfarande en avgörande marknad för de stora tyska biltillverkarna.
Under många år var affärsmodellen mycket lönsam: europeiska och japanska bilmärken gick in i samriskbolag med kinesiska partners och kunde sälja stora volymer till en snabbt växande medelklass.
Nu är situationen på väg att vändas.
Kinesiska bilmärken ligger i flera fall före inom elektrifiering, mjukvara och kostnadseffektiv produktion. Samtidigt har de blivit starkare även inom traditionella segment där Volkswagen, BMW, Mercedes och Toyota tidigare dominerade.
Volkswagen har därför redan börjat flytta mer utveckling till Kina och satsar på en tydligare ”In China, for China”-strategi med fler lokalt utvecklade elektrifierade modeller.
Det är ett tecken på hur mycket spelreglerna har förändrats.
Överkapaciteten flyttas ut i världen
Problemet stannar inte vid Kinas gränser.
När hemmamarknaden inte längre kan absorbera all produktion blir exporten ännu viktigare.
Det märks redan tydligt.
Kina exporterade 894 000 personbilar i augusti, 77,5 procent fler än samma månad förra året. Hurbra har tidigare gått igenom hur Kinas bilexport rusar samtidigt som hemmamarknaden försvagas.
Exporten har blivit ett sätt för kinesiska tillverkare att hålla fabrikerna igång och hitta nya kunder när konkurrensen hemma blir allt hårdare.
Enligt S&P Global Ratings står den internationella expansionen därför inför fortsatt tillväxt. S&P:s analys av den asiatiska bilindustrin pekar samtidigt på att svagare efterfrågan och stigande kostnader kommer att öka trycket på tillverkarna.
För Europa innebär det att Kinas interna problem snabbt blir ett europeiskt konkurrensproblem.
Kinesiska bilmärken växer redan i Europa
Kinesiska tillverkare har redan tagit betydande andelar av den europeiska elbilsmarknaden.
Under första kvartalet 2026 stod kinesiska elbilstillverkare, om Volvo Cars räknas bort, för omkring 16 procent av elbilsförsäljningen i Europa. Under 2025 var motsvarande andel omkring 11 procent.
Utvecklingen innebär ett dubbelt tryck på europeiska biltillverkare.
De tappar mark i Kina samtidigt som kinesiska konkurrenter växer på deras hemmamarknad.
Volkswagens stora omställning är ett tydligt exempel på hur allvarligt läget blivit. Hurbra har tidigare skrivit om Volkswagens planerade neddragning av omkring 100 000 jobb och den historiska omställning som koncernen står inför.
BMW och Mercedes har samma grundproblem, även om deras strategier skiljer sig.
Färre kinesiska märken kan bli farligare konkurrenter
En stor konsolidering i Kina betyder därför inte nödvändigtvis mindre konkurrens i Europa.
På kort sikt kan överkapaciteten till och med öka exporttrycket när tillverkare försöker fylla fabriker och försvara marknadsandelar.
På längre sikt kan resultatet bli färre kinesiska bilmärken, men betydligt större och starkare bolag.
De tillverkare som överlever kan få större volymer, bättre finansiering, effektivare fabriker och ännu större möjligheter att investera i nya modeller och internationell expansion.
Det är den större betydelsen av utvecklingen kring Toyota.
En möjlig samordning mellan FAW Toyota och GAC Toyota kan sänka kostnader och minska dubbelarbete.
Men den visar också att även en av världens största biltillverkare nu tvingas anpassa strukturer som fungerat i årtionden.
När över 100 bilmärken slåss om kunderna, marginalerna pressats till omkring 1,5 procent och myndigheterna själva öppnar för fler fusioner är frågan inte längre om Kinas bilindustri förändras.
Frågan är hur många av dagens tillverkare som fortfarande finns kvar när omställningen är färdig.