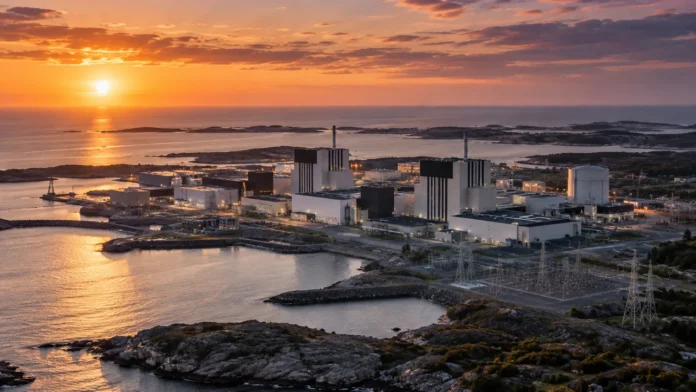
Sverige har nu tagit ett steg som förändrar hela ekonomin kring ny kärnkraft. Staten ska bli 60-procentig ägare i Videberg Kraft, bolaget som planerar nya reaktorer vid Ringhals, samtidigt som staten erbjuder billiga lån och ett långsiktigt prisskydd för elproduktionen.
Det gör projektet lättare att finansiera. Men det innebär också att en stor del av den ekonomiska risken flyttas från privata investerare till staten.
Det korta svaret på frågan om vad den nya kärnkraften kommer att kosta är därför: ingen vet ännu. Det finns kalkyler, finansieringsramar och en vald huvudlösning med tre Rolls-Royce-SMR på sammanlagt omkring 1 500 megawatt, men det finns fortfarande ingen offentlig slutlig byggnota för Videberg.
Däremot går det redan nu att se ganska tydligt vem som kan få ta smällen om kalkylen spricker.
Staten kommer att vara både storägare, långivare och motpart i det system som ska garantera kärnkraften en viss intäktsnivå. Om bygget blir kraftigt försenat, betydligt dyrare än planerat eller i värsta fall aldrig färdigställs kan en stor del av förlusten därför hamna på den offentliga sidan.
Därför är ny kärnkraft så svår att finansiera
Problemet med ett nytt kärnkraftverk är inte bara att själva anläggningen är dyr.
Det verkligt svåra är kombinationen av en mycket stor investering och lång tid mellan den första utgiften och den första intäkten.
Ett kärnkraftsbolag kan behöva lägga tiotals eller hundratals miljarder kronor på projektering, markarbeten, reaktorer, turbiner, säkerhetssystem, installationer och byggnation under många år innan anläggningen producerar en enda kilowattimme.
Under hela den tiden måste kapitalet finansieras.
Om ett projekt exempelvis kostar 100 miljarder kronor att bygga och tar tio år blir slutkostnaden inte automatiskt 100 miljarder. Räntor och investerarnas avkastningskrav läggs ovanpå byggkostnaden. Om bygget sedan försenas några år fortsätter kapitalet att kosta pengar samtidigt som de planerade elintäkterna skjuts på framtiden.
Det är därför finansieringen kan bli nästan lika viktig som själva reaktorn.
Regeringen har i sitt underlag till den svenska stödmodellen konstaterat att finansieringskostnaden i vissa kärnkraftskalkyler kan stå för uppemot två tredjedelar av kostnaden för den producerade elen.
Det betyder inte att två tredjedelar av byggkostnaden består av räntor. Det betyder att dyr finansiering under många år kan göra den färdiga elen mycket dyrare.
För en privat investerare uppstår dessutom en rad risker som är svåra att prissätta.
Vad händer om bygget blir fem år försenat? Om materialkostnaderna exploderar? Om nya säkerhetskrav tillkommer? Om elpriset är mycket lägre än väntat när reaktorn väl är klar?
Ju större osäkerhet, desto högre avkastning kommer långivare och ägare normalt att kräva.
Till slut kan kapitalkostnaden bli så hög att projektet inte går att finansiera alls.
Det är detta staten försöker lösa.
Staten lånar billigare än kärnkraftsbolaget
En central del i den svenska modellen är statliga lån.
Svenska staten kan normalt låna till betydligt lägre ränta än ett fristående projektbolag som bygger ett nytt kärnkraftverk. Genom att låta staten stå för en stor del av finansieringen går det därför att pressa ned projektets räntekostnad.
Det kan göra mycket stor skillnad över ett bygge som pågår i kanske tio år eller mer.
Men den lägre räntan försvinner inte ur ekonomin av sig själv. Den bygger på att staten tar över en del av risken.
Om projektbolaget fungerar, reaktorerna blir klara och lånen betalas tillbaka behöver statslånen inte bli någon stor kostnad för skattebetalarna.
Om projektet däremot misslyckas är situationen en annan.
Staten är då inte bara den som lånat ut pengarna. Den är också den aktör som kan tvingas skriva ned eller förlora delar av sin fordran.
Det är därför missvisande att beskriva statliga lån som antingen ”gratis pengar” eller som en omedelbar statlig kostnad.
De är framför allt en riskförflyttning.
Staten lånar ut pengar billigt eftersom staten klarar en risk som privata investerare annars skulle ta mycket mer betalt för.
Så fungerar prisgarantin
Den andra stora delen av modellen är ett så kallat dubbelriktat differenskontrakt, ofta kallat CfD.
Principen är relativt enkel.
Staten och kärnkraftsbolaget kommer överens om ett lösenpris för elen. Det priset jämförs sedan med ett referenspris på elmarknaden.
Anta som ett förenklat exempel att lösenpriset är 80 öre per kilowattimme.
Om referenspriset på elmarknaden ligger på 50 öre får kärnkraftsbolaget mellanskillnaden, alltså 30 öre, genom avtalet.
Om referenspriset i stället ligger på 110 öre går betalningen åt andra hållet. Då får kärnkraftsbolaget betala tillbaka motsvarande mellanskillnad till staten.
| Elpris jämfört med lösenpris | Vad händer? |
|---|---|
| Marknadspriset är lägre | Staten betalar kärnkraftsbolaget |
| Marknadspriset är högre | Kärnkraftsbolaget betalar staten |
Det är alltså inte en ensidig garanti där kärnkraftsbolaget alltid får stöd.
Men avtalet skyddar bolaget mot risken för låga elpriser och gör framtida intäkter mer förutsägbara. Det i sin tur gör projektet lättare och billigare att finansiera.
80 öre i exemplet är inte ett beslutat pris för Videberg. Regeringen har använt liknande nivåer i modellberäkningar, men de faktiska villkoren för projektet är ännu inte fastställda offentligt.
Den som vill fördjupa sig i konstruktionen kan läsa regeringens genomgång av stödmodellen för finansiering av ny kärnkraft.
Får elkunderna betala om priset blir för lågt?
Inte direkt genom differenskontraktet.
CfD-avtalet ligger mellan staten och kärnkraftsprojektet. Om marknadspriset blir lägre än lösenpriset uppstår en statlig utgift.
Den kan i slutändan behöva finansieras på samma sätt som andra offentliga utgifter, men det betyder inte att en särskild automatisk avgift läggs på varje elräkning.
På motsvarande sätt innebär ett högt elpris inte automatiskt att elkunder får tillbaka pengar från kärnkraftsbolaget.
Om marknadspriset ligger över lösenpriset och bolaget betalar staten blir det en offentlig intäkt.
Det är alltså staten som jämnar ut kärnkraftsbolagets prisrisk.
För elkunden är det fortfarande marknadspriset, elavtalet, nätavgifterna och skatterna som i första hand avgör den faktiska elräkningen.
Staten blir majoritetsägare
Till detta kommer en tredje risk: ägandet.
Staten ska bli 60-procentig ägare i Videberg Kraft.
Vattenfall ska äga 20 procent och Industrikraft 20 procent.
Det innebär att staten direkt står för den största delen av ägarkapitalet och därmed också den största direkta ägarrisken.
Men den offentliga exponeringen är i praktiken större än 60 procent.
Vattenfall ägs till 100 procent av svenska staten. Om Vattenfall förlorar stora belopp på Videberg är det juridiskt Vattenfall som tar förlusten, men ekonomiskt påverkas staten genom ett lägre bolagsvärde, svagare resultat eller lägre framtida utdelningar.
Tillsammans ligger alltså 80 procent av Videbergs ägande på den offentliga sidan om den planerade strukturen genomförs.
Industrikraft står för den privata ägardelen.
Hur mycket pengar riskerar staten?
Här är det viktigt att hålla isär flera olika belopp.
Den svenska stödmodellen innehåller mycket stora ekonomiska ramar, men de betyder olika saker och ska inte läggas ihop som om de vore en enda faktura.
För det bredare programmet för ny kärnkraft finns en ordinarie låneram på 220 miljarder kronor och ytterligare 220 miljarder kronor i låneutrymme som bland annat ska kunna användas om projekt blir dyrare än väntat.
Därutöver finns ett långsiktigt bemyndigande för differenskontrakt på upp till 400 miljarder kronor.
Det betyder inte att staten räknar med att betala 400 miljarder.
Regeringens modellerade ackumulerade nettoutgift för CfD-systemet har legat kring 110 miljarder kronor.
Skillnaden är viktig.
400 miljarder är ett möjligt budgetmässigt tak för åtaganden över lång tid. 110 miljarder är en modellberäknad utgift i ett visst scenario.
Att lägga samman 220, 220 och 400 miljarder och säga att kärnkraften ”kostar staten 840 miljarder” skulle därför vara fel.
En fördyring kan snabbt bli enorm
Regeringen har också räknat på vad som händer med statens balansräkning om ett större kärnkraftsprogram blir dyrare.
För ett program på 5 000 megawatt har staten beräknat att statsskulden som mest skulle kunna bli knappt 300 miljarder kronor högre i ett scenario utan stora kostnadsöverdrag.
Om investeringskostnaden blev 50 procent högre ökade den högsta skuldpåverkan till knappt 450 miljarder kronor, räknat i 2023 års priser.
Det betyder inte att staten slutligen har förlorat 450 miljarder.
På andra sidan av balansräkningen finns bland annat statliga fordringar på kärnkraftsprojekten och tillgångar i de bolag som byggts.
Men siffrorna visar hur snabbt kapitalbehovet kan växa när byggkostnaden stiger.
Och det är just stora fördyringar som historiskt har varit ett av kärnkraftens största problem.
Vad händer om Videberg blir 50 miljarder dyrare?
Det finns i dag inget enkelt svar av typen att staten automatiskt tar 60 procent och privata ägare 40 procent.
Mycket beror på hur den slutliga finansieringen utformas.
Om hela merkostnaden skulle täckas med nytt eget kapital enligt ägarandelarna skulle staten som direkt ägare skjuta till 60 procent, Vattenfall 20 procent och Industrikraft 20 procent.
Men den svenska modellen är inte byggd så enkelt.
Staten har redan skapat extra låneutrymme för kostnadsöverdrag. Det gör att en större del av en framtida fördyring kan hamna i form av statliga lån i stället för nytt eget kapital.
Då kan statens ekonomiska exponering bli större än vad den direkta ägarandelen antyder.
Det avgörande är därför inte bara vem som äger aktierna.
Man måste också fråga vem som lånar ut pengarna.
Kan staten bara dra sig ur?
I princip kan ett projekt stoppas.
Men när ett stort kärnkraftsbygge väl har kommit långt blir frågan betydligt svårare än att bara säga nej till ytterligare pengar.
Anta att tiotals miljarder redan har investerats och reaktorbygget är halvfärdigt.
Om kostnadsprognosen då stiger kraftigt har staten två dåliga alternativ.
Antingen skjuter man till mer kapital och försöker färdigställa projektet.
Eller så stoppar man bygget och accepterar att redan investerade pengar kan gå förlorade.
Ju längre ett bygge har kommit, desto starkare kan den ekonomiska pressen därför bli att fortsätta trots att slutnotan har vuxit.
Det brukar ibland beskrivas som problemet med ”sunk costs”: pengar som redan har spenderats går inte att få tillbaka bara för att projektet stoppas.
Den svenska modellen innehåller inget enkelt automatiskt kostnadstak där staten enligt lag måste lämna projektet så snart en viss summa passerats.
Samtidigt är stödet inte obegränsat.
Om de bemyndiganden riksdagen har gett inte längre räcker måste regeringen återkomma för nya politiska beslut.
Vad händer om bygget aldrig blir klart?
Det scenariot visar tydligast hur staten tar risk på flera nivåer samtidigt.
Om en anläggning aldrig kommer i kommersiell drift börjar något normalt CfD-stöd inte betalas, eftersom prisstödet är kopplat till framtida elproduktion.
Men det innebär inte att staten går skadefri.
Det egna kapital som redan satts in kan helt eller delvis vara förlorat.
Och om staten samtidigt har lånat ut stora belopp till projektbolaget kan den färdiga eller halvfärdiga anläggningen vara värd mindre än skulderna.
Staten kan då drabbas både som ägare och långivare.
Vattenfall kan samtidigt förlora sin investering.
Industrikraft kan förlora privat kapital.
Exakt hur stora de statliga förlusterna skulle bli går inte att säga i dag. Det beror bland annat på hur mycket som hunnit byggas, vilka tillgångar projektbolaget har, vilka säkerheter staten får och hur de slutliga låneavtalen utformas.
Det går därför inte att sätta ett trovärdigt exakt tak på skattebetalarnas möjliga förlust i Videberg utifrån dagens offentliggjorda uppgifter.
Byggkostnaden är bara början
När någon säger att ett nytt kärnkraftverk ”kostar 100 miljarder” är nästa fråga alltid vad som faktiskt ingår i siffran.
Själva reaktorn är bara en del av den ekonomiska helheten.
| Kostnad | Vad den omfattar |
|---|---|
| Byggkostnad | Reaktorer, byggnader, turbiner, säkerhetssystem, installationer och byggarbete |
| Finansiering | Räntor och avkastningskrav under många års byggtid |
| Förseningar | Extra arbete, personal, administration och ytterligare finansieringskostnader |
| Nätanslutning | Ledningar, stationer och annan infrastruktur för att få ut elen på nätet |
| Kärnbränsle | En löpande kostnad när anläggningen väl producerar |
| Avfall och rivning | Kostnader som sträcker sig långt efter att reaktorn tagits ur drift |
Det är framför allt samspelet mellan byggkostnaden och finansieringen som gör förseningar så dyra.
Om byggstarten går enligt plan men ett problem gör att färdigställandet skjuts upp tre år ökar inte bara byggkostnaden.
Bolaget måste samtidigt betala ränta tre år längre och går miste om tre års planerade elintäkter.
En försening slår därför från flera håll samtidigt.
Avfallskostnaderna ligger långt in i framtiden
Ny kärnkraft måste också bära kostnader för använt kärnbränsle, avfall och framtida rivning.
Det svenska systemet bygger på att kärnkraftsproducenter betalar avgifter och ställer säkerheter för sina kostnader.
För nya reaktorer finns samtidigt ett särskilt problem.
De gemensamma anläggningarna för framtidens avfallshantering kan behöva dimensioneras och finansieras innan man vet hur många nya reaktorer som faktiskt kommer att byggas.
Regeringen har därför föreslagit att staten ska kunna ta ett långsiktigt åtagande för vissa gemensamma fasta kostnader i det nya avfallssystemet.
Beloppen är mycket stora och sträcker sig långt in på 2100-talet.
Men även här måste kostnaderna hållas isär.
Ett statligt åtagande för framtida kärnavfall är inte samma sak som att staten betalar samma summa för själva Videbergbygget.
Flamanville visar vad förseningar gör med finansieringen
Den franska reaktorn Flamanville 3 är ett tydligt exempel på varför slutkostnaden för stora kärnkraftsprojekt kan skilja sig dramatiskt från den ursprungliga kalkylen.
Projektet blev omkring tolv år senare än den ursprungliga planen.
Under resans gång uppstod bland annat konstruktionsproblem, kvalitetsproblem och omfattande arbete med svetsar.
Den franska revisionsrätten har beräknat den totala kostnaden inklusive finansiering till omkring 23 miljarder euro i 2023 års priser.
Det intressanta är inte bara att själva bygget blev dyrare.
När projektet drog ut på tiden steg också finansieringskostnaden kraftigt.
Det visar varför en försening inte bara ska räknas i extra betong, stål och arbetstimmar.
Den påverkar hela kapitalstrukturen.
Olkiluoto visar att kontraktet avgör vem som förlorar
Finlands Olkiluoto 3 blev också kraftigt försenat.
Leverantörernas kostnader steg från omkring 2,3 miljarder euro till omkring 9,5 miljarder euro, exklusive finansieringsräntor, och projektet blev ungefär 13 år senare än ursprungligen planerat.
Men här finns en viktig lärdom.
Anläggningen hade beställts som ett fast turnkey-projekt.
En stor del av kostnadsökningen hamnade därför hos leverantörerna snarare än hos den finska beställaren.
Projektet bidrog till mycket stora problem för franska Areva.
Olkiluoto visar därmed varför frågan ”vad kostade reaktorn?” inte räcker.
Minst lika viktigt är:
Vem hade skrivit under kontraktet som sade att den parten skulle betala om kostnaden steg?
Hinkley Point visar att prognosen kan flytta sig sent
Storbritanniens Hinkley Point C är fortfarande under byggnad och har redan genomgått flera kraftiga förändringar av både kostnads- och tidsprognosen.
EDF har bedömt byggkostnaden till omkring 35 miljarder pund i 2015 års priser, samtidigt som starten för den första reaktorn nu är planerad till omkring 2030.
Bolaget har samtidigt räknat med att ytterligare ett års försening skulle kunna lägga omkring en miljard pund ovanpå kostnaden.
Det illustrerar ett problem som Sverige inte kan konstruera bort med en finansieringsmodell:
Även när tekniken, kontrakten och finansieringen är bestämda kan den slutliga byggtiden fortfarande vara osäker.
Små modulära reaktorer är ännu inget bevis på billig kärnkraft
Videberg planerar små modulära reaktorer, SMR, snarare än de mycket stora EPR-reaktorer som byggts i exempelvis Flamanville och Olkiluoto.
Tanken bakom SMR är bland annat att mindre och mer standardiserade enheter ska kunna serietillverkas i högre grad och därmed minska byggtid, projektrisk och kostnad.
Det är en av de viktigaste ekonomiska förhoppningarna bakom tekniken.
Men den svenska kalkylen kan ännu inte luta sig på en lång rad färdigbyggda västerländska Rolls-Royce-reaktorer som bevisar exakt vad serieproduktionen kommer att kosta.
Det finns därför ett grundläggande moment av osäkerhet.
En mindre och mer standardiserad reaktor kan mycket väl bli lättare att bygga än tidigare europeiska jätteprojekt.
Men det vet man inte förrän tekniken har byggts i större skala.
Staten gör kärnkraften billigare genom att ta mer risk
Det är den centrala ekonomiska paradoxen i hela modellen.
Kritiker kan peka på att staten tar stora risker.
Förespråkare kan samtidigt säga att just den statliga riskdelningen gör ny kärnkraft mycket billigare.
Båda påståendena kan vara sanna samtidigt.
Om staten lånar billigare än projektbolaget sjunker kapitalkostnaden.
Om staten garanterar en mer stabil intäkt genom differenskontrakt minskar elprisrisken.
Om staten dessutom går in som stor ägare minskar behovet av dyrt privat riskkapital.
Resultatet kan bli betydligt billigare finansiering.
Men den billigare finansieringen kommer inte ur tomma luften.
Den uppstår därför att staten säger till investerarna:
Ni behöver inte bära hela risken själva.
Vem betalar om allt går enligt plan?
Om reaktorerna byggs ungefär enligt kalkyl, går i drift och producerar el under många decennier kan modellen fungera relativt odramatiskt för staten.
Lånen kan betalas tillbaka.
Statens ägarandel kan ge avkastning.
Om elpriserna periodvis ligger över lösenpriset kan staten få pengar genom differenskontraktet.
Kärnkraften kan samtidigt bidra med stora mängder planerbar el.
I ett sådant scenario är det fel att beskriva varje utlånad statlig krona som en kostnad för skattebetalarna.
Staten har både tillgångar, fordringar och framtida möjliga intäkter.
Vem betalar om kalkylen spricker?
Det är där bilden ändras.
Om projektet blir betydligt dyrare kan staten behöva låna ut mer pengar.
Om bygget tar längre tid ökar finansieringskostnaderna.
Om anläggningen efter färdigställandet möter låga elpriser kan staten behöva betala genom differenskontraktet.
Om projektet aldrig färdigställs kan staten förlora ägarkapital samtidigt som delar av de statliga lånen riskerar att inte betalas tillbaka.
Industrin bär fortfarande risk genom sitt ägande.
Vattenfall bär risk genom sin investering.
Men staten står i mitten av nästan hela konstruktionen.
Den är majoritetsägare.
Den är långivare.
Och den garanterar delar av intäkterna.
Det betyder inte att skattebetalarna automatiskt får betala varje krona av varje fördyring.
Men det betyder att en mycket stor del av den ekonomiska slutrisken ligger på staten.
Så dyr blir Sveriges nya kärnkraft
Det mest korrekta svaret är därför inte ett antal miljarder kronor.
Det är att kostnaden fortfarande är en prognos.
När den slutliga investeringen beslutas kommer Sverige att ha bättre uppskattningar av byggkostnad, ränta, tidplan och finansieringsbehov.
Även då kommer slutnotan inte att vara känd.
Historien från stora europeiska kärnkraftsbyggen visar att kostnadsprognoser kan förändras kraftigt när projekt möter tekniska problem, förseningar eller nya krav.
SMR-tekniken kan minska den risken.
Den kan också visa sig dyrare än förespråkarna hoppas innan serieproduktionen är etablerad.
Det är just därför finansieringsmodellen har blivit så central.
Sverige har i praktiken fattat beslutet att osäkerheten inte ska göra projektet omöjligt att finansiera.
I stället tar staten över en stor del av osäkerheten.
Det är den ekonomiska kärnan i den svenska kärnkraftsdebatten:
Vi kan uppskatta vad den nya kärnkraften bör kosta. Vi kan inte veta vad den faktiskt kommer att kosta förrän den är byggd. Och om prognosen visar sig vara kraftigt fel är staten – och därmed ytterst skattebetalarna – en av de aktörer som står längst fram när förlusten ska fördelas.