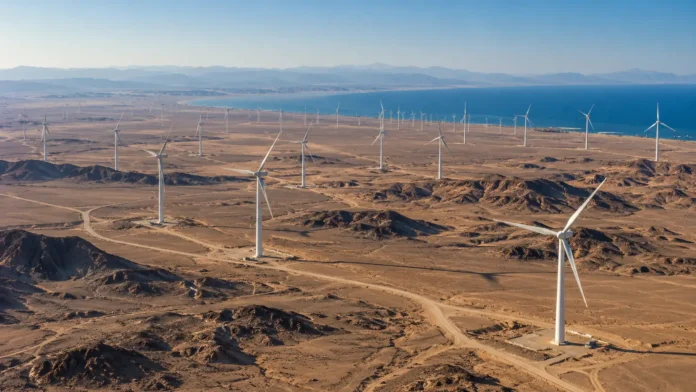
Scatec och EDF går vidare med det 900 megawatt stora vindkraftsprojektet Shadwan i Egypten. Den totala investeringen uppgår till 716 miljoner dollar, men för Scatecs aktieägare är den viktigaste frågan inte projektets prislapp. Det avgörande är hur mycket kapital Scatec själv behöver binda – och vilka intäkter bolaget kan få under både byggfasen och de kommande 25 årens elproduktion.
Det norska förnybarhetsbolaget Scatec har tillsammans med EDF Power Solutions inlett byggfasen för Shadwan, ett av bolagets större vindkraftsprojekt.
Projektet omfattar 900 MW landbaserad vindkraft i området kring Ras Shukeir vid Röda havet och beräknas kosta omkring 716 miljoner dollar.
Samtidigt har Scatec säkrat ett brygglån på 50 miljoner dollar kopplat till projektet.
Det kan vid första anblick se ut som ett stort finansieringsåtagande för Scatec. Men Shadwan är strukturerat som projektfinansiering, vilket innebär att merparten av investeringen ska ligga i projektbolaget och finansieras med långfristiga lån och kapital från ägarna.
Det gör skillnaden mellan projektets storlek och Scatecs faktiska kapitalbehov central för den som försöker bedöma vad affären betyder för aktien.
Shadwan blir en vindpark på 900 MW
Shadwan ska bestå av 83 vindkraftverk och byggas över ett stort område nära Röda havet.
När anläggningen är färdig ska den ha en installerad effekt på 900 MW.
Planen är att den första delen, omkring 242 MW, ska kunna börja leverera el mot slutet av november 2027. Full drift har i finansieringsunderlaget planerats till 2028.
Scatec har dessutom en större roll än enbart som delägare.
Bolagets egen EPC-verksamhet ansvarar för byggentreprenaden, medan bland andra Envision levererar turbiner. Scatec väntas även ha en roll inom drift och underhåll när vindparken väl är färdig.
Det innebär att projektet kan ge Scatec intäkter i flera steg.
716 miljoner dollar är inte Scatecs egen investering
Den viktigaste siffran att hålla isär är den totala investeringen och Scatecs eget kapitalbehov.
Shadwan kostar omkring 716 miljoner dollar att bygga. Det betyder däremot inte att Scatec måste skjuta till motsvarande belopp.
Scatecs affärsmodell bygger i stor utsträckning på att stora energiprojekt finansieras i separata projektbolag. En betydande del av investeringen finansieras normalt med långfristiga projektlån utan regress mot moderbolaget, medan återstoden består av kapital från Scatec och andra ägare.
Även internationella långivare är involverade i arbetet kring Shadwan. Finansieringsunderlag från IFC och EBRD visar att stora delar av investeringen är tänkta att finansieras externt.
Det är därför missvisande att jämföra projektkostnaden på 716 miljoner dollar direkt med Scatecs balansräkning eller börsvärde.
Vad betyder brygglånet på 50 miljoner dollar?
Scatecs nya finansiering på 50 miljoner dollar är ett så kallat equity bridge loan.
Ett sådant lån används för att tillfälligt finansiera den del av projektet som senare ska täckas av eget kapital eller andra kapitaltransaktioner.
För Scatec innebär det framför allt att bolaget inte behöver betala hela sin slutliga kapitalandel direkt när byggandet accelererar.
Brygglånet minskar däremot inte automatiskt den slutliga kapitalinsatsen.
Det skjuter i första hand kapitalbehovet framåt i tiden.
För aktieägare är skillnaden viktig. Finansieringen ger Scatec möjlighet att driva ett mycket stort projekt framåt utan att motsvarande belopp omedelbart behöver tas från koncernens egen kassa.
EDF delar projektet med Scatec
EDF Power Solutions är partner till Scatec i Shadwan.
Det är ytterligare en faktor som begränsar hur mycket av den totala investeringen Scatec själv behöver bära.
Äldre rapportering från Scatec har visat Shadwan med 100 procent ekonomiskt intresse under utvecklingsfasen, men bolaget har samtidigt uttryckligen påpekat att ägarandelarna i utvecklingsprojekt kan förändras.
EDF:s inträde innebär att den historiska siffran därför inte kan användas som Scatecs slutliga ägarandel i den färdiga vindparken.
Den exakta ekonomiska fördelningen mellan Scatec och EDF behöver därför skiljas från projektets totala storlek när Shadwan värderas.
25 års avtal minskar elprisrisken
En av de viktigaste delarna av Shadwans ekonomiska struktur är att produktionen inte ska vara helt beroende av framtida marknadspriser på el.
Projektet har ett 25-årigt elköpsavtal, ett PPA, med Egyptian Electricity Transmission Company.
Avtalet är denominerat i amerikanska dollar och betalningsåtagandet har statlig garanti från Egyptens finansdepartement.
Det ger betydligt större förutsägbarhet än om vindparken skulle sälja all sin el till rörligt marknadspris.
Långa PPA-avtal är också en central del av ekonomin i många stora vindkraftsprojekt. Hurbra har tidigare beskrivit samma princip i samband med Norsk Hydros vindparksaffär och hur långa kraftavtal stabiliserar intäkterna.
Den exakta tariffen i Shadwans avtal är däremot inte offentligt fastställd i det tillgängliga underlaget. Därför går det ännu inte att räkna fram vindparkens framtida omsättning med rimlig precision.
Så mycket el kan 900 MW innebära
Hur mycket elektricitet en vindpark faktiskt producerar beror bland annat på vindförhållanden och anläggningens kapacitetsfaktor.
För en anläggning på 900 MW blir den teoretiska årsproduktionen ungefär:
| Kapacitetsfaktor | Produktion per år |
|---|---|
| 45 procent | cirka 3,55 TWh |
| 50 procent | cirka 3,94 TWh |
| 55 procent | cirka 4,34 TWh |
Siffrorna är inte Scatecs produktionsprognos utan visar hur storleksordningen förändras med olika antaganden.
Vid en kapacitetsfaktor på 50 procent producerar anläggningen exempelvis omkring 3,94 TWh per år.
Det innebär att varje dollar per MWh i genomsnittligt försäljningspris motsvarar knappt 4 miljoner dollar i årlig omsättning för hela projektet.
Men utan den faktiska PPA-tariffen går det inte att använda beräkningen som prognos för Shadwans intäkter.
Scatec kan tjäna pengar på tre delar
För Scatec är Shadwan mer än ett innehav i en färdig vindpark.
Bolaget kan skapa ekonomiskt värde på åtminstone tre sätt.
1. Byggandet
Scatec EPC ansvarar för projektets byggentreprenad.
Det innebär att en del av projektinvesteringen blir omsättning i Scatecs Development & Construction-verksamhet under byggperioden.
Hur stort EPC-kontraktet är har inte offentliggjorts tillräckligt tydligt för att en exakt framtida vinst ska kunna räknas fram.
2. Elproduktionen
När vindparken är färdig får projektbolaget intäkter från den el som säljs enligt det långfristiga avtalet.
Scatecs ekonomiska andel av dessa kassaflöden beror bland annat på bolagets slutliga ägarandel, projektets skulder, räntor och kostnader.
3. Drift och underhåll
Scatec väntas också delta i drift och underhåll av anläggningen.
Det kan ge återkommande serviceintäkter utöver avkastningen från själva ägandet.
Just kombinationen av utveckling, byggande, ägande och service är central i Scatecs affärsmodell.
Projektfinansieringen minskar risken – men tar inte bort den
Shadwans finansieringsmodell gör att Scatecs moderbolag inte behöver bära hela investeringsrisken.
Det betyder däremot inte att projektet är riskfritt.
En första risk är själva byggandet. Med 900 MW och 83 vindkraftverk är det ett stort projekt där förseningar och kostnadsökningar kan påverka lönsamheten.
Scatecs EPC-roll innebär att bolaget både kan tjäna pengar på byggandet och exponeras mot genomföranderisk.
En andra risk är den slutliga finansieringen. Internationella utvecklingsbanker har arbetat med stora lånepaket för Shadwan, men villkoren för hela den långfristiga finansieringen är avgörande för avkastningen på det kapital som ägarna själva sätter in.
En tredje risk är Egypten.
Dollarbaserade intäkter och statliga garantier minskar delar av valuta- och motpartsrisken, men politisk, regulatorisk och statlig kreditrisk försvinner inte helt.
Projektet har också klassificerats som miljökategori A av IFC. Området ligger längs en viktig flyttfågelkorridor vid Röda havet, vilket innebär särskilda miljökrav under både byggnation och drift.
Vad betyder Shadwan för Scatec-aktien?
Det går inte att sätta ett seriöst exakt värde per Scatec-aktie på Shadwan med de siffror som är offentliga.
För det skulle bland annat krävas:
- slutlig ägarandel för Scatec
- exakt PPA-pris
- detaljerad produktionsprognos
- slutligt lånebelopp och ränta
- amorteringsprofil
- Scatecs egen kapitalinsats
- värdet och marginalen i EPC-kontraktet.
Det betyder inte att projektet saknar betydelse.
Tvärtom flyttar byggstarten Shadwan från utvecklingsportföljen närmare en faktisk producerande tillgång med ett 25-årigt kontrakterat kassaflöde.
Den ekonomiska kedjan för Scatec blir i praktiken:
utvecklingsvärde → byggintäkter → långsiktigt ägande → elintäkter → drift- och serviceintäkter.
Samtidigt används projektfinansiering och partnerkapital för att begränsa hur mycket av Scatecs egna pengar som behöver bindas.
Det är just den kombinationen som gör projektet intressant för aktien.
Shadwan stärker Scatecs position i Egypten
Egypten är redan en viktig marknad för Scatec.
Shadwan innebär ytterligare 900 MW i ett område som bolaget beskriver som mycket starkt för landbaserad vindkraft.
Det gör satsningen betydande även jämfört med Scatecs befintliga verksamhet i landet.
Projektet visar samtidigt hur bolaget försöker växa utan att finansiera hela expansionen från den egna balansräkningen.
I Scatecs besked om byggstarten är investeringen på 716 miljoner dollar den stora rubriksiffran.
För aktieägaren är den mer intressanta frågan hur stor del av projektets framtida värde Scatec kan behålla i förhållande till det kapital bolaget faktiskt behöver investera.
Det är där Shadwan kan bli betydligt viktigare för Scatec än enbart ytterligare 900 MW i projektportföljen.