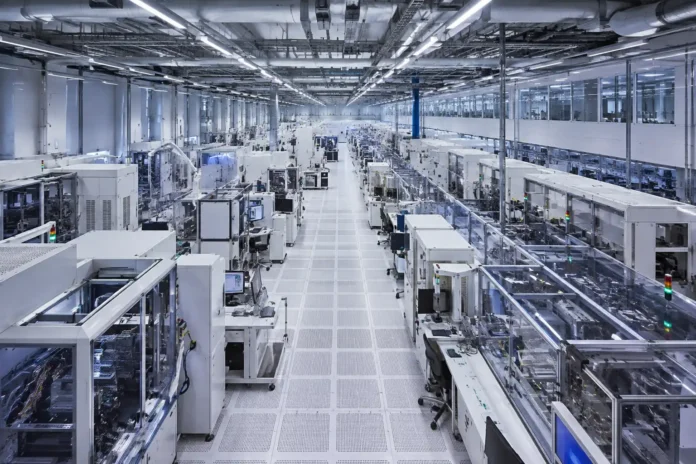
Sivers Semiconductors investerar 30 miljoner dollar, motsvarande omkring 288 miljoner kronor, för att kraftigt bygga ut sin fotonikfabrik i Glasgow. Målet är en kapacitet på över 100 miljoner lasrar om året när den nya produktionen är i drift under fjärde kvartalet 2027. För det svenska börsbolaget är satsningen enorm i förhållande till dagens omsättning – och bygger på att efterfrågan från AI-datacenter växer så snabbt som marknaden nu räknar med.
Sivers bygger för över 100 miljoner lasrar om året
Investeringen presenterades den 3 september och innebär att Sivers utökar sin tillverkning av InP-baserade lasrar i Glasgow.
Totalt ska bolaget investera 30 miljoner dollar i anläggningen. Arbetet inleds under andra halvåret 2026 och enligt nuvarande plan ska den utbyggda produktionen vara i drift under fjärde kvartalet 2027.
När expansionen är klar ska fabriken kunna producera mer än 100 miljoner CW DFB-lasrar per år. Sivers planerar samtidigt ökad automatisering och nya processmöjligheter.
Det är en betydande förändring av hur bolaget arbetar.
Sivers beskriver strategin som en övergång från en mer kapitallätt ”Fab-Lite”-modell till ”Hybrid Manufacturing”. Egen produktion i Glasgow ska kombineras med externa partners för bland annat waferproduktion, paketering och annan tillverkning.
Det innebär att Sivers inte behöver bygga all framtida kapacitet självt, men samtidigt får större kontroll över en del av den tillverkning som bolaget ser som strategiskt viktig.
AI-datacenter driver efterfrågan på optiska lösningar
Bakom investeringen ligger framför allt den snabba utbyggnaden av AI-infrastruktur.
Stora AI-datacenter består av enorma mängder acceleratorer, servrar och nätverksutrustning som måste flytta allt större datamängder mellan olika delar av systemet. När hastigheterna stiger blir traditionella elektriska förbindelser allt mer begränsande, bland annat genom energiförbrukning och hur långt signalerna kan transporteras effektivt.
Optiska länkar får därför en allt viktigare roll.
Sivers tillverkar bland annat lasrar som kan användas som ljuskällor i sådana optiska kommunikationslösningar. Ju mer AI-datacenter går mot snabbare optiska nätverk, desto större kan den potentiella marknaden för komponenterna bli.
Utvecklingen syns redan hos betydligt större aktörer. Nvidia har under 2026 slutit omfattande strategiska avtal med både Coherent och Lumentum kring framtida optisk kapacitet för datacenter.
Det stärker bilden av att fotonik och lasrar håller på att bli en allt mer kritisk del av infrastrukturen bakom nästa generation AI-system.
Investeringen är enorm jämfört med Sivers omsättning
För Sivers är 30 miljoner dollar långt ifrån en normal löpande investering.
Bolaget omsatte 53,8 miljoner kronor under andra kvartalet 2026 och 115,6 miljoner kronor under hela första halvåret.
Glasgowsatsningen på omkring 288 miljoner kronor motsvarar därmed ungefär två och en halv gånger Sivers omsättning under årets första sex månader.
| Mått | Storlek |
|---|---|
| Investering i Glasgow | cirka 288 miljoner kronor |
| Omsättning Q2 2026 | 53,8 miljoner kronor |
| Omsättning jan–jun 2026 | 115,6 miljoner kronor |
| Justerad EBITDA jan–jun | −49,3 miljoner kronor |
| Operativt kassaflöde jan–jun | −119,2 miljoner kronor |
| Riktad emission sommaren 2026 | 700 miljoner kronor |
Siffrorna visar både möjligheten och risken.
Om de stora AI-volymerna kommer kan investeringen ge Sivers kapacitet att växa på en marknad som är betydligt större än bolagets nuvarande verksamhet.
Men bolaget binder samtidigt stora belopp i produktionskapacitet innan de framtida kundvolymerna är säkrade.
Emissionen på 700 miljoner förändrade förutsättningarna
Det hade varit svårt att se en investering av den här storleken utan Sivers stora kapitalanskaffning under sommaren.
Bolaget tog in omkring 700 miljoner kronor före emissionskostnader genom en riktad nyemission till kursen 57 kronor per aktie. Redan då uppgav Sivers att pengarna bland annat skulle användas för att utöka tillverkningskapaciteten inom InP-lasrar och optiska förstärkare.
Den nya Glasgowinvesteringen motsvarar grovt räknat drygt 40 procent av det kapital som togs in.
Samtidigt ska pengarna finansiera betydligt mer än fabriksutbyggnaden. Sivers behöver även investera i forskning och utveckling, kundprojekt, organisation och rörelsekapital under en period då verksamheten fortfarande går med förlust och förbrukar pengar.
Under första halvåret 2026 var det operativa kassaflödet minus 119,2 miljoner kronor.
Den stora frågan är därför inte om Sivers kunde finansiera Glasgowinvesteringen när beslutet fattades. Kapitalanskaffningen har kraftigt stärkt bolagets finansiella utrymme.
Frågan är hur snabbt de nya kundprogrammen börjar generera kassaflöde när kostnaderna för expansionen samtidigt ökar.
Sivers har också arbetat bort en stor del av sin tidigare skuldsättning. Bolagets konvertibla lån på 12 miljoner dollar konverterades till aktier under sommaren och ett kvarvarande terminslån på 5 miljoner dollar betalades därefter tillbaka.
Sivers behöver inte vänta till 2027 på AI-intäkter
Driftstarten i Glasgow under fjärde kvartalet 2027 betyder inte att Sivers måste vänta tills dess innan de större AI-affärerna kan börja ge intäkter.
Bolaget arbetar parallellt med extern produktionskapacitet och flera kundprogram.
Ett av de viktigaste är samarbetet med Jabil. Enligt Sivers plan går programmet vidare mot betabyggen under fjärde kvartalet 2026, följt av kundkvalificering. Möjliga produktionsorder väntas därefter under första halvåret 2027 och en större uppskalning kan följa under årets andra hälft.
Sivers har dessutom skickat lasrar och laserarrayer till flera potentiella kunder inom så kallad pluggable-optik.
Den hybrida tillverkningsmodellen gör därför att bolaget kan börja skala produktionen via externa partners innan Glasgowfabriken når den planerade slutkapaciteten.
Det är också en viktig skillnad mot ett traditionellt fabriksprojekt där intäkterna är helt beroende av att den nya anläggningen först blir färdig.
Sivers har tidigare lyft sitt samarbete med GlobalFoundries inom optiska lösningar för AI-datacenter. Hurbra har tidigare skrivit om samarbetet och bolagets AI-exponering.
Pipeline på 1,2 miljarder dollar är inte samma sak som order
En av de mest spektakulära siffrorna kring Sivers är bolagets affärspipeline.
Efter andra kvartalet uppgav Sivers att den identifierade pipelinen vuxit till omkring 1,2 miljarder dollar.
Det ska dock inte blandas ihop med en orderbok.
Sivers beskriver beloppet som identifierade kundmöjligheter med uppskattad intäktspotential under perioden 2026–2030. Möjligheterna är inte bindande och kan både försenas, minska eller helt försvinna beroende på kundernas beslut.
Just därför är Glasgowinvesteringen intressant.
Sivers börjar nu lägga betydande verkligt kapital bakom en marknad där mycket av den framtida försäljningspotentialen fortfarande bygger på kvalificeringar, kundprojekt och volymer som ännu inte blivit bindande beställningar.
Det ger större uppsida om projekten konverteras till produktion, men också större risk om utvecklingen blir långsammare än bolaget räknat med.
Där ligger möjligheten för aktieägarna
Det positiva scenariot är tydligt.
Om AI-marknaden fortsätter växa snabbt och Sivers lyckas få flera av sina projekt genom kundkvalificering kan produktintäkterna bli betydligt större än dagens.
En färdig kapacitet på över 100 miljoner lasrar om året ger en helt annan industriell skala än bolaget hittills haft.
Hybridmodellen kan dessutom ge flexibilitet. Externa foundries kan ta en stor del av tillverkningen medan den egna fabriken ger Sivers kontroll över viktig processteknik och möjlighet att säkra kapacitet för prioriterade produkter.
Att stora AI-aktörer samtidigt investerar miljardbelopp i optisk kapacitet visar att den underliggande marknad Sivers försöker positionera sig för är verklig.
Bolaget behöver inte skapa efterfrågan på optiska länkar. Frågan är snarare hur stor del av den efterfrågan Sivers kan vinna.
Men fabriken måste också fyllas
Den största risken är lika enkel.
Det räcker inte att kunna tillverka 100 miljoner lasrar om året. Sivers måste också hitta kunder som köper dem.
Flera av de program som ska driva framtida volym befinner sig fortfarande innan full kommersiell produktion. Om kvalificeringar försenas, kunder ändrar sina tekniska lösningar eller AI-investeringarna bromsar kan fabriken få betydligt lägre utnyttjande än planerat.
Sivers pekar självt på osäkerheter kring bland annat utrustningsleveranser, installation och kvalificering inför den planerade produktionsstarten 2027.
Även teknikutvecklingen innebär en risk. Marknaden arbetar parallellt med flera arkitekturer, bland annat pluggables, NPO och CPO. Sivers försöker vara relevant inom flera spår, men det är ännu inte givet exakt vilka lösningar som kommer dominera när de riktigt stora volymerna kommer.
Bolaget konkurrerar dessutom med betydligt större fotonikföretag med större balansräkningar och betydligt mer etablerad massproduktion.
Aktieägarna har redan fått betala genom utspädning
Expansionen har även en tydlig kostnad för befintliga ägare.
Sivers stora emission under sommaren ökade antalet aktier kraftigt. Även konverteringen av lån och utnyttjande av teckningsoptioner har bidragit till utspädningen.
Antalet registrerade aktier ökade från omkring 320 miljoner den 30 juni till cirka 357 miljoner vid utgången av augusti.
Kapitalanskaffningen minskade den finansiella risken och gav Sivers möjlighet att investera offensivt, men den innebär samtidigt att framtida vinster ska fördelas över fler aktier.
Hurbra har tidigare gått igenom Sivers finansiering och risken för utspädning.
2027 blir det stora bevisåret
Glasgowinvesteringen visar att Sivers ledning tror att bolaget står inför en betydligt större marknad än den som syns i dagens resultaträkning.
Det gör också insatsen högre.
Fram till 2027 behöver Sivers visa att Jabil-programmet och andra kundprojekt går från provleveranser och kvalificeringar till verkliga produktionsorder. Samtidigt ska den nya fabriken byggas utan att kassaflödet utvecklas åt fel håll.
För aktieägarna blir därför några punkter särskilt viktiga att följa: hur snabbt produktintäkterna växer, hur många kundprogram som når volymproduktion, hur mycket kapital Glasgowutbyggnaden faktiskt kräver och om bolaget lyckas närma sig lönsamhet innan den nya kapaciteten står färdig.
Sivers uppger i sitt besked om investeringen att expansionen ska ge kapacitet för mer än 100 miljoner lasrar om året.
Om kunderna finns där när fabriken når den nivån kan dagens investering bli ett avgörande steg i Sivers omvandling från mindre svenskt teknikbolag till högvolymleverantör för AI-infrastruktur.
Om volymerna inte kommer blir samma fabrik i stället en betydande finansiell belastning.
Det är den balans som gör 30-miljonerssatsningen till betydligt mer än ännu ett positivt AI-pressmeddelande.