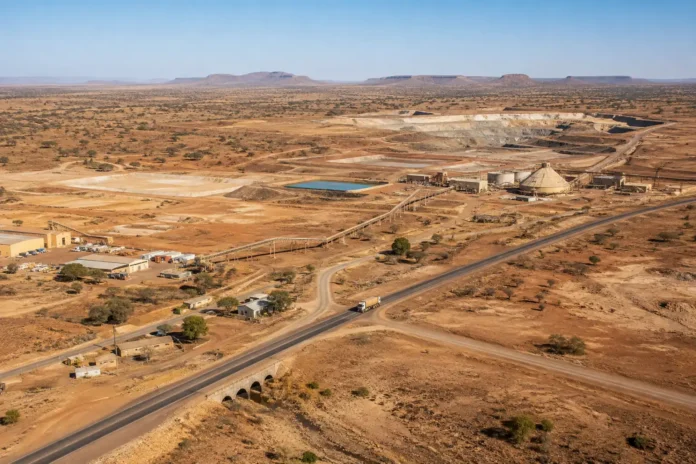
Myterande soldater attackerade under lördagen flygplatsen och området kring presidentpalatset i Nigers huvudstad Niamey. Oroligheterna kommer samtidigt som staten tar allt större kontroll över landets strategiskt viktiga uranindustri. För Europa är läget känsligt, men det direkta beroendet av Niger har redan minskat kraftigt.
Niger har länge varit ett av de viktigaste uranländerna för europeisk kärnkraft. Så sent som 2022 stod landet för mer än en fjärdedel av EU:s uranleveranser.
Tre år senare ser situationen helt annorlunda ut.
Under 2025 kom bara 33 ton uran från Niger till EU. Det motsvarade 0,23 procent av unionens totala leveranser och var en minskning med drygt 97 procent jämfört med året före.
Det betyder att ett nytt exportstopp från Niger inte i sig skulle skapa någon omedelbar bränslekris för Europas kärnkraftverk.
Militäruppror i Niamey
Oroligheterna började under lördagen den 29 augusti när myterande soldater attackerade flera strategiskt viktiga platser i Niamey.
Bland målen fanns den internationella flygplatsen Diori Hamani, militärbasen Base 101 och området kring presidentpalatset.
Soldater från bland annat Ouallam, Téra och Dosso uppgavs delta i upproret. Förband i de områdena har under senare tid drabbats hårt i strider mot jihadistgrupper i Sahel.
Under förmiddagen uppgavs regeringsstyrkor fortfarande kontrollera presidentpalatset, medan läget kring flygplatsen var mer osäkert. Myterister uppgavs även ha tagit kontroll över delar av statliga medier.
Händelserna ska därför fortfarande beskrivas som ett militäruppror eller myteri, inte som en genomförd ny statskupp.
Nigers nuvarande ledare Abdourahamane Tiani tog själv makten genom militärkuppen 2023.
Uranet gör Niger viktigt för Europa
Niger har några av världens mest betydande uranfyndigheter och har under flera decennier varit en viktig leverantör till Europas kärnkraftsindustri.
Landets roll har samtidigt förändrats snabbt sedan kuppen 2023.
Den nigeriska staten har successivt tagit större kontroll över gruvindustrin och hamnat i en omfattande konflikt med det franska kärnbränslebolaget Orano.
Somaïrgruvan, där Orano tidigare var majoritetsägare, nationaliserades under 2025.
Så sent som den 21 augusti 2026 gav regeringen dessutom den tidigare Orano-koncessionen vid Arlit till det statliga bolaget TSUMCO.
Niger har även flyttat kontrollen över andra uranprojekt till inhemska bolag.
Utvecklingen innebär att landets regering försöker få större kontroll över både produktionen och intäkterna från uranet.
Uran lagrades vid flygplatsen
Att just flygplatsområdet i Niamey nu berörs av strider är särskilt känsligt.
Under slutet av 2025 transporterades omkring 1 000 ton så kallad yellowcake från Somaïrgruvan till flygplatsområdet inför en planerad export.
När flygplatsen attackerades av jihadister i januari 2026 fanns uranet fortfarande kvar där och säkerheten runt lagret förstärktes.
Det finns däremot ingen tillräckligt färsk offentlig uppgift som säkert visar att hela den mängden fortfarande finns kvar på samma plats den 29 augusti.
Det går därför inte att slå fast att dagens strider direkt hotar ett specifikt lager med 1 000 ton uran.
EU:s beroende av Niger har rasat
För bara några år sedan hade en allvarlig störning i Niger kunnat få betydligt större konsekvenser för Europa.
EU:s import har sedan dess förändrats dramatiskt.
| År | Nigers andel av EU:s uranleveranser |
|---|---|
| 2022 | 25,38 % |
| 2023 | 14,33 % |
| 2024 | 8,25 % |
| 2025 | 0,23 % |
Under 2023 levererade Niger fortfarande 2 089 ton uran till EU.
2025 hade mängden fallit till bara 33 ton.
Den direkta europeiska exponeringen mot landet har därmed i praktiken nästan försvunnit.
Härifrån kommer Europas uran i stället
EU tog under 2025 emot totalt 14 678 ton naturligt uran.
De största leverantörerna var:
| Land | Andel av EU:s leveranser 2025 |
|---|---|
| Kanada | 36,68 % |
| Kazakstan | 20,31 % |
| Ryssland | 15,98 % |
| Uzbekistan | 10,37 % |
| Australien | 9,39 % |
| Namibia | 5,74 % |
| Niger | 0,23 % |
Kanada har alltså blivit den klart största leverantören.
Samtidigt har Europas beroende inte försvunnit. Det har delvis flyttat.
Länder inom det tidigare sovjetiska området stod tillsammans för nästan hälften av EU:s uranleveranser 2025.
Ryssland stod ensamt för närmare 16 procent.
Därför är en akut kärnbränslekris osannolik
Europeiska kärnkraftsbolag har dessutom byggt upp betydande lager.
Vid utgången av 2025 motsvarade lagren omkring 42 500 ton naturligt uran. Det räckte enligt Euratom till mer än tre genomsnittliga reaktorladdningar.
Samtliga operatörer hade dessutom material motsvarande minst en omladdning.
EU köpte också mer naturligt uran under året än den mängd som gick åt i det bränsle som laddades i reaktorerna.
Det gör att ett fullständigt stopp för nya leveranser från Niger inte skulle innebära att europeiska kärnkraftverk snabbt står utan bränsle.
Den största risken är i stället att ytterligare politisk oro i ett uranproducerande land pressar en redan koncentrerad global marknad.
Svensk kärnkraft är inte direkt beroende av Niger
För Sverige är den direkta risken ännu mindre.
Vattenfall uppger att bolagets nuvarande uranförsörjning är fördelad mellan Kanada och Australien.
Vattenfall driver fem av Sveriges sex aktiva kärnkraftsreaktorer:
- Forsmark 1
- Forsmark 2
- Forsmark 3
- Ringhals 3
- Ringhals 4
Bolaget har dessutom långtidsavtal med Westinghouse och Framatome för kärnbränsle till Forsmark och Ringhals.
Strategin är uttryckligen att minska beroendet av enskilda länder och leverantörer.
För Oskarshamn 3 finns ingen lika färsk offentlig uppgift som säkert visar ursprungslandet för det råuran som används i det nuvarande bränslet.
Det går därför inte att säga att hela Sverige saknar koppling till Niger.
Men för fem av de sex aktiva svenska reaktorerna finns tydliga uppgifter om en försörjningsstrategi som i dag bygger på andra uranländer.
Läs även vår guide om hur kärnkraft fungerar och vilka fördelar och nackdelar den har.
Europas större problem är Ryssland och bränslecykeln
Det strategiska problemet för Europa handlar inte heller bara om var själva uranmalmen bryts.
För att naturligt uran ska kunna användas i många kärnkraftsreaktorer måste materialet även konverteras, anrikas och tillverkas till färdigt bränsle.
Där är beroendet betydligt mer koncentrerat.
Ryssland stod 2025 för omkring en fjärdedel av EU:s konverteringstjänster och drygt en femtedel av anrikningen.
Det innebär att EU trots det kraftigt minskade beroendet av Niger fortfarande har en stor geopolitisk sårbarhet i kärnbränslets leveranskedja.
Internationella energiorganet har också pekat ut just konvertering och anrikning som potentiella flaskhalsar när allt fler länder satsar på ny kärnkraft.
Nigers oro kan ändå påverka uranpriset
Nigers egen produktion har redan minskat kraftigt.
Landet producerade omkring 4 100 ton uran 2015 men endast 962 ton 2024.
Det motsvarade ungefär 1,6 procent av världens gruvproduktion.
Niger har samtidigt stora kända fyndigheter och flera möjliga framtida projekt. Långvarig politisk instabilitet kan därför få större betydelse för den framtida tillgången än för dagens europeiska leveranser.
Uranmarknaden har dessutom varit relativt stram.
Under andra kvartalet 2026 låg spotpriset kring mitten av 80 dollar per pund, medan priserna i långsiktiga kontrakt låg runt 94 dollar.
Eftersom upproret inträffade på en lördag finns ännu ingen tydlig marknadsreaktion att koppla direkt till händelsen.
Nästa handelsdag kan ge en bättre bild av om marknaden lägger på en ny geopolitisk riskpremie.
Niger är inte längre Europas akilleshäl
Det nya militärupproren visar varför uranförsörjning har blivit en allt viktigare säkerhetsfråga.
Men Europas situation är samtidigt betydligt mindre dramatisk än den hade varit för några år sedan.
Nigers andel av EU:s uranleveranser har gått från över 25 procent 2022 till bara 0,23 procent 2025.
Europa har lager och har flyttat stora delar av inköpen till bland annat Kanada, Kazakstan och Australien.
För svensk kärnkraft är den direkta kopplingen till Niger ännu mindre.
Den större risken är i stället att ett växande globalt behov av kärnbränsle kombineras med politisk oro i producentländer och fortsatt europeiskt beroende av Ryssland och andra fåtaliga aktörer längre fram i bränslekedjan.
Niger kan därför fortfarande påverka Europas kärnkraftsekonomi.
Men i dag handlar det mer om priser, framtida utbud och geopolitisk risk än om att svenska reaktorer plötsligt skulle stå utan bränsle.